تامین مالی جمعی در مسیر بلوغ؛ بازار ۲۱.۵ همتی در انتظار ابزارهای تازه

تامین مالی جمعی در ایران طی چند سال از یک ابزار نوپا به بخشی قابل توجه از بازار تأمین مالی شرکتها تبدیل شده است.
آمارهای ششماهه نخست ۱۴۰۵ از عبور حجم تأمین مالی این بازار از ۲۱.۵ همت حکایت دارد؛ اما فعالان این حوزه میگویند ادامه این رشد به حل مسائلی مانند بازار ثانویه، مالیات، سقف تراکنشها، تأمین مالی ارزی، تضامین و توسعه ابزارهای جدید وابسته است.
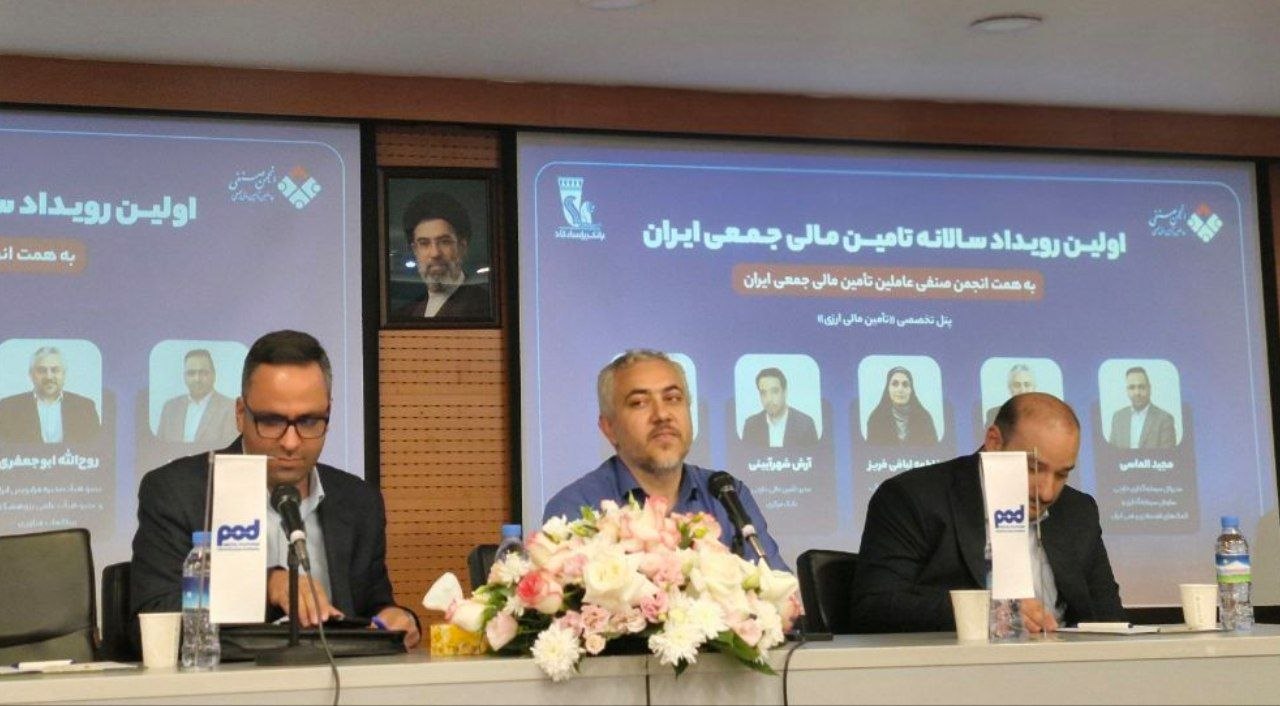
نخستین رویداد سالانه تأمین مالی جمعی ایران، ۲۷ مهرماه در سالن همایشهای بینالمللی دانشگاه خاتم و با حضور مدیران بازار سرمایه، نمایندگان مجلس، فعالان سکوهای تأمین مالی جمعی و مدیران حوزه اقتصاد دیجیتال برگزار شد.

محور اصلی این رویداد بررسی وضعیت فعلی این صنعت و چالشهایی بود که با بزرگتر شدن بازار، بیش از گذشته خود را نشان دادهاند؛ از تنظیمگری و خودتنظیمگری گرفته تا ایجاد بازار ثانویه، توسعه تأمین مالی ارزی و مبتنی بر سهام، اصلاح محدودیتهای پرداخت و ایجاد سازوکارهای جدید برای ضمانت طرحها.
آمارهای ارائهشده در این رویداد نشان میدهد تأمین مالی جمعی دیگر یک بازار کوچک آزمایشی نیست. افزایش تعداد سکوها، رشد تعداد طرحها و عبور حجم تأمین مالی ششماهه نخست امسال از کل عملکرد سال گذشته، حالا بحث را از اصل موجودیت این ابزار به کیفیت توسعه و زیرساختهای موردنیاز مرحله بعدی آن منتقل کرده است.
زیرساخت دیجیتال کافی نیست؛ اثر اقتصادی تأمین مالی هم باید سنجیده شود
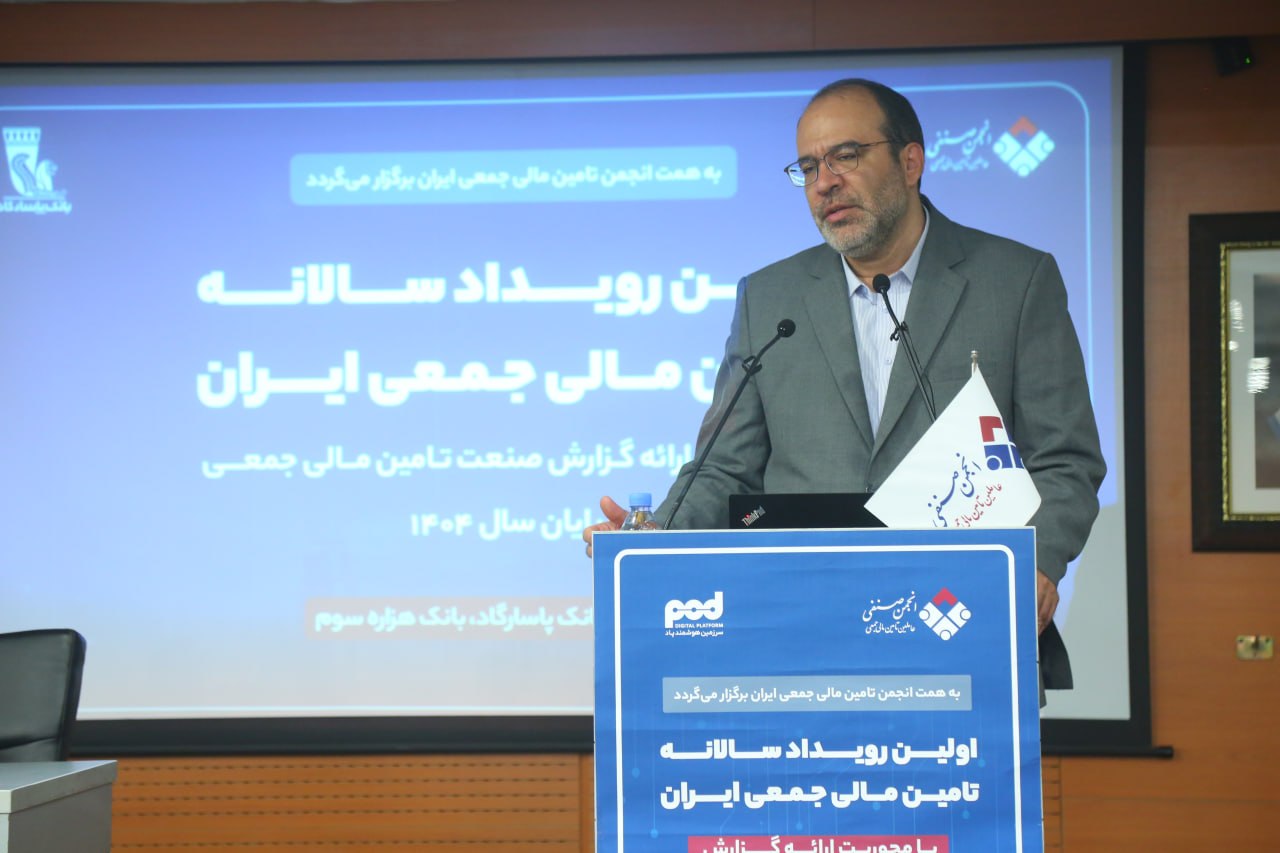
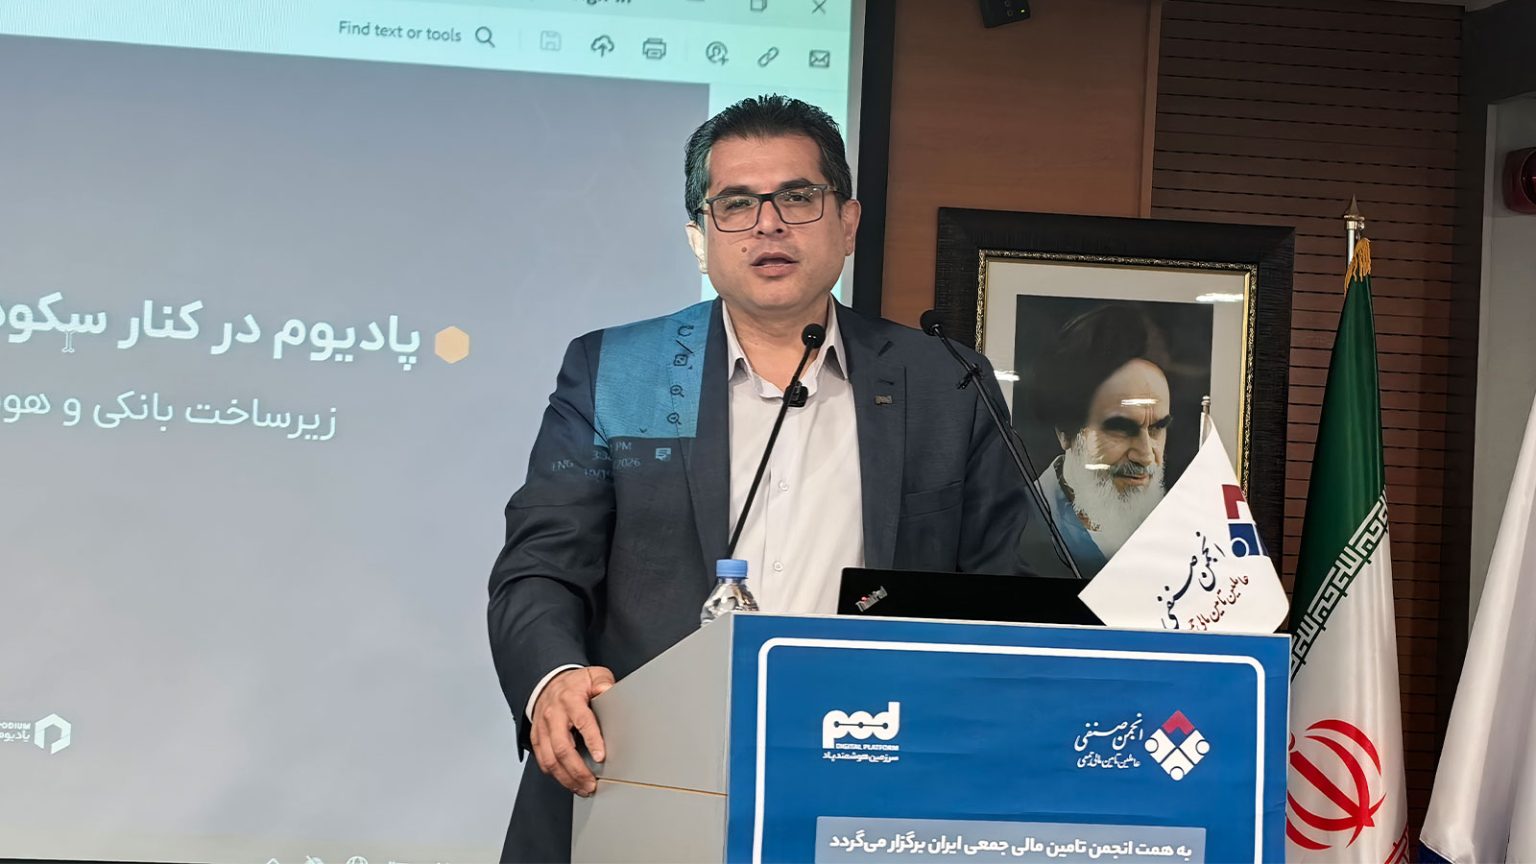
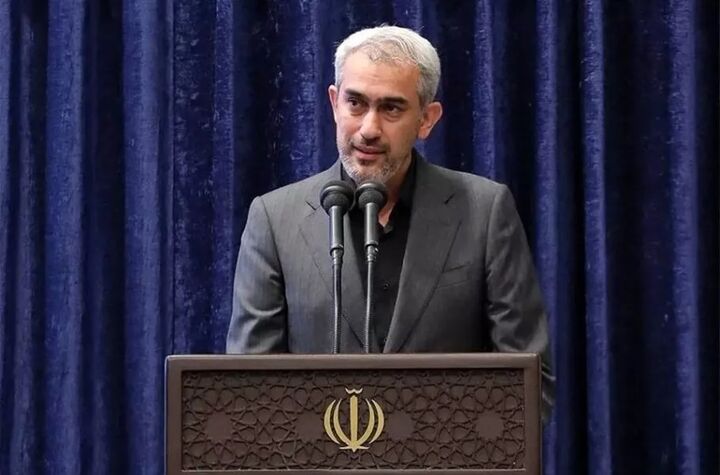
حمیدرضا رضاپناه، از مدیران فعال حوزه اقتصاد دیجیتال، در سخنرانی آغازین رویداد به نقش زیرساختهای دیجیتال در توسعه بازار تامین مالی جمعی پرداخت.
به گفته او، گسترش این صنعت نیازمند مجموعهای از خدمات یکپارچه در حوزه احراز هویت اشخاص حقیقی و حقوقی، مدیریت و امضای قراردادها، پرداختهای هوشمند، تسویه وجوه و انجام تراکنشهای پرتعداد و دورهای است.
کاهش مداخلات دستی در این فرایندها میتواند هم هزینه عملیاتی سکوها را کاهش دهد و هم تجربه سرمایهگذار و سرمایهپذیر را بهبود دهد.
رضاپناه در عین حال تأکید کرد که رشد صنعت نباید تنها با میزان منابع جذبشده یا تعداد طرحهای تأمینشده سنجیده شود. به اعتقاد او، در گزارشهای آینده باید مشخص شود سرمایههایی که از این مسیر جذب شدهاند تا چه اندازه به رشد بنگاهها، ایجاد اشتغال، توسعه تولید و اثرگذاری واقعی در اقتصاد منجر شدهاند.
از این زاویه، مرحله بعدی بلوغ تأمین مالی جمعی نه فقط افزایش عدد تأمین مالی، بلکه سنجش کیفیت و اثر اقتصادی این منابع خواهد بود.
۲۱.۵ همت تأمین مالی در شش ماه
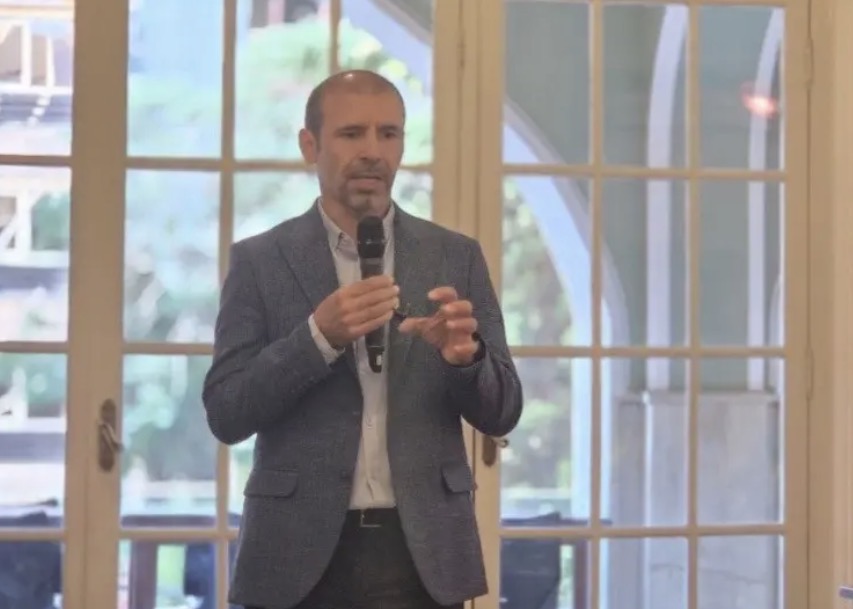
محمدعلی شیرازی، مدیرعامل فرابورس ایران، تأمین مالی جمعی را بازاری توصیف کرد که از مرحله آزمایشی عبور کرده و به سمت بلوغ حرکت میکند. او گفت تعداد سکوهای دارای مجوز که چهار سال پیش تنها هفت مورد بود، اکنون به ۸۲ سکو رسیده و ۱۰۸ سکو نیز موافقت اصولی دریافت کردهاند.
بر اساس آماری که شیرازی ارائه کرد، در سال ۱۴۰۴ نزدیک به ۱۸ همت منابع برای حدود ۹۰۰ طرح از مسیر تأمین مالی جمعی جذب شد؛ در حالی که تنها در ششماهه نخست ۱۴۰۵، ۸۱۹ طرح مجموعاً ۲۱.۵ همت تأمین مالی کردهاند. این رقم در مدت مشابه سال قبل حدود ۸.۵ همت بوده است. مجموع تأمین مالی انجامشده از ابتدای فعالیت این بازار نیز به حدود ۵۷ همت رسیده است.
به گفته مدیرعامل فرابورس، تأمین مالی جمعی اکنون حدود ۳۲ درصد از تأمین مالی شرکتی بازار سرمایه را در اختیار دارد و سهم آن در تأمین مالی شرکتی فرابورس به ۵۱ درصد رسیده است. او نرخ نکول بازار را کمتر از یک درصد عنوان کرد و گفت با کنار گذاشتن آثار برخی سکوهایی که مجوز آنها لغو شده، این رقم به حدود دو دهم درصد میرسد.
با این حال، شیرازی نبود بازار ثانویه را یکی از موانع مهم ادامه رشد این ابزار دانست. ایجاد امکان معامله گواهیهای مشارکت، بررسی ظرفیت توکنسازی، بازنگری کارمزدها، توسعه روشهای تأمین مالی جدید و حرکت به سمت تأمین مالی ارزی از جمله برنامههایی بود که او برای مرحله بعدی توسعه بازار مطرح کرد.
مجلس به دنبال رفع موانع تراکنش، مالیات و تضامین
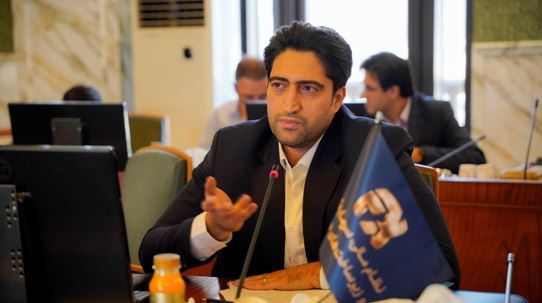
مهدی طغیانی، نایبرئیس کمیسیون اقتصادی مجلس شورای اسلامی، نیز تأمین مالی بنگاهها را یکی از مسائل مهم اقتصاد ایران دانست و گفت رشد تأمین مالی جمعی نشان میدهد ظرفیت قابل توجهی برای هدایت سرمایههای مردمی به سمت فعالیتهای مولد وجود دارد.
یکی از موضوعات مورد تأکید او، محدودیت سقف تراکنشها بود. طغیانی گفت سرمایهگذاری در یک طرح مشخص و شفاف نباید به دلیل محدودیتهای پرداخت به چندین تراکنش تقسیم شود و مجلس آمادگی دارد اصلاح این موضوع را پیگیری کند. نحوه محاسبه هزینه تأمین مالی در نظام مالیاتی نیز از دیگر مسائل مطرحشده بود؛ چراکه در حال حاضر هزینه قابل قبول مالیاتی با نرخهای بانکی سنجیده میشود، در حالی که هزینه واقعی تأمین مالی جمعی ممکن است بالاتر باشد.
او همچنین از ظرفیت ایجاد صندوقهای تضمین، پذیرش حقوق مالی و گواهیهای مشارکت بهعنوان وثیقه و توسعه تأمین مالی جمعی مبتنی بر سهام سخن گفت. طغیانی ابراز امیدواری کرد مدل مبتنی بر سهام تا سال آینده از مرحله بررسی و طراحی عبور کند. او درباره تأمین مالی ارزی نیز معتقد بود باید راهی برای استفاده از سرمایههای ارزی خرد مردم ایجاد شود، با این ملاحظه که تنظیمگری این بازار ماهیت آن را از بازار سرمایه به بازار پول منتقل نکند.
تامین مالی ارزی؛ از ظرفیت سرمایههای مردم تا پیچیدگی مقررات
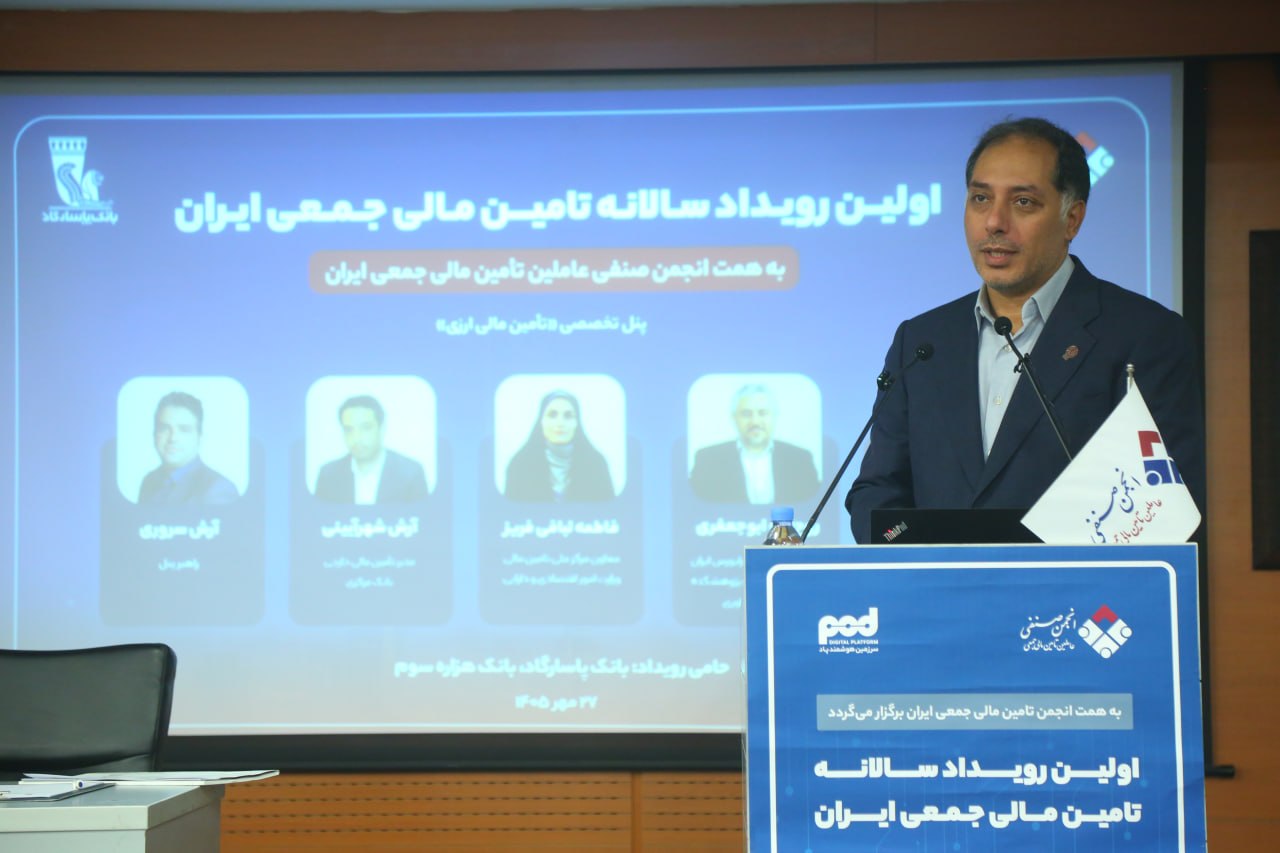
بخش دیگری از رویداد به تأمین مالی جمعی ارزی اختصاص داشت. روحالله ابوجعفری، عضو هیئتمدیره فرابورس ایران، گفت یکی از خلأهای موجود در اقتصاد ایران، نبود مسیرهای کافی برای سرمایهگذاری رسمی منابع ارزی مردم است؛ موضوعی که میتواند بخشی از این منابع را به بازارهای غیررسمی هدایت کند.
به گفته او، توسعه تأمین مالی جمعی ارزی به حل مجموعهای از مسائل مانند تعیین سرمایهگذاران مجاز، صدور ضمانتنامههای ارزی، عاملیت بانکها، تخصیص ارز و رفع تعهد ارزی نیاز دارد. در حال حاضر نیز تمرکز اولیه این ابزار بیشتر بر شرکتهای دانشبنیان، فناور و صادراتمحور قرار گرفته است.
مجید الماسی، مدیرکل سرمایهگذاری خارجی سازمان سرمایهگذاری و کمکهای اقتصادی و فنی ایران، در همین پنل توضیح داد که سرمایهگذار در چارچوب قوانین سرمایهگذاری خارجی لزوماً نباید تابعیت خارجی داشته باشد و منشأ خارجی سرمایه نیز میتواند مبنای ورود به این سازوکار قرار گیرد. او استفاده از بسترهای تأمین مالی جمعی را ظرفیتی برای معرفی پروژهها و تجمیع سرمایهگذاران دانست.
پوریا ناگهی نیز با اشاره به تجربه اجرای یک پروژه تأمین مالی ارزی توضیح داد که طولانی شدن دریافت ضمانتنامهها و مجوزهای مرتبط باعث شده اجرای یک طرح حدود یک سال بیش از برنامه اولیه زمان ببرد. این تجربه نشان میدهد توسعه بازار ارزی، علاوه بر طراحی ابزار، به کوتاهتر و شفافتر شدن فرایندهای اجرایی نیاز دارد.
بازار بزرگتر شده، اما جامعه سرمایهگذاران هنوز محدود است
ناگهی، رئیس هیئتمدیره انجمن صنفی تأمین مالی جمعی ایران، همچنین بر اهمیت خودتنظیمگری در این صنعت تأکید کرد. به گفته او، رشد تعداد سکوها و افزایش حجم بازار، ضرورت وجود یک سازوکار صنفی برای انتقال دیدگاههای فعالان به نهادهای ناظر و مشارکت در اصلاح مقررات را افزایش داده است.
او از پیگیری موضوعاتی مانند اصلاح قراردادها، مالیات، سقف تراکنشها، افزایش سقف تأمین مالی و تغییر زمانبندی گزارشهای پیشرفت طرحها خبر داد. در عین حال، آماری که درباره تعداد سرمایهگذاران ارائه کرد نشان میدهد توسعه کمی بازار هنوز الزاماً به معنای عمومی شدن آن نیست؛ تعداد سرمایهگذاران یکتای تأمین مالی جمعی حدود ۵۰ تا ۶۰ هزار نفر برآورد میشود.
از گزارش عملکرد تا همکاری برای توسعه زیرساختها
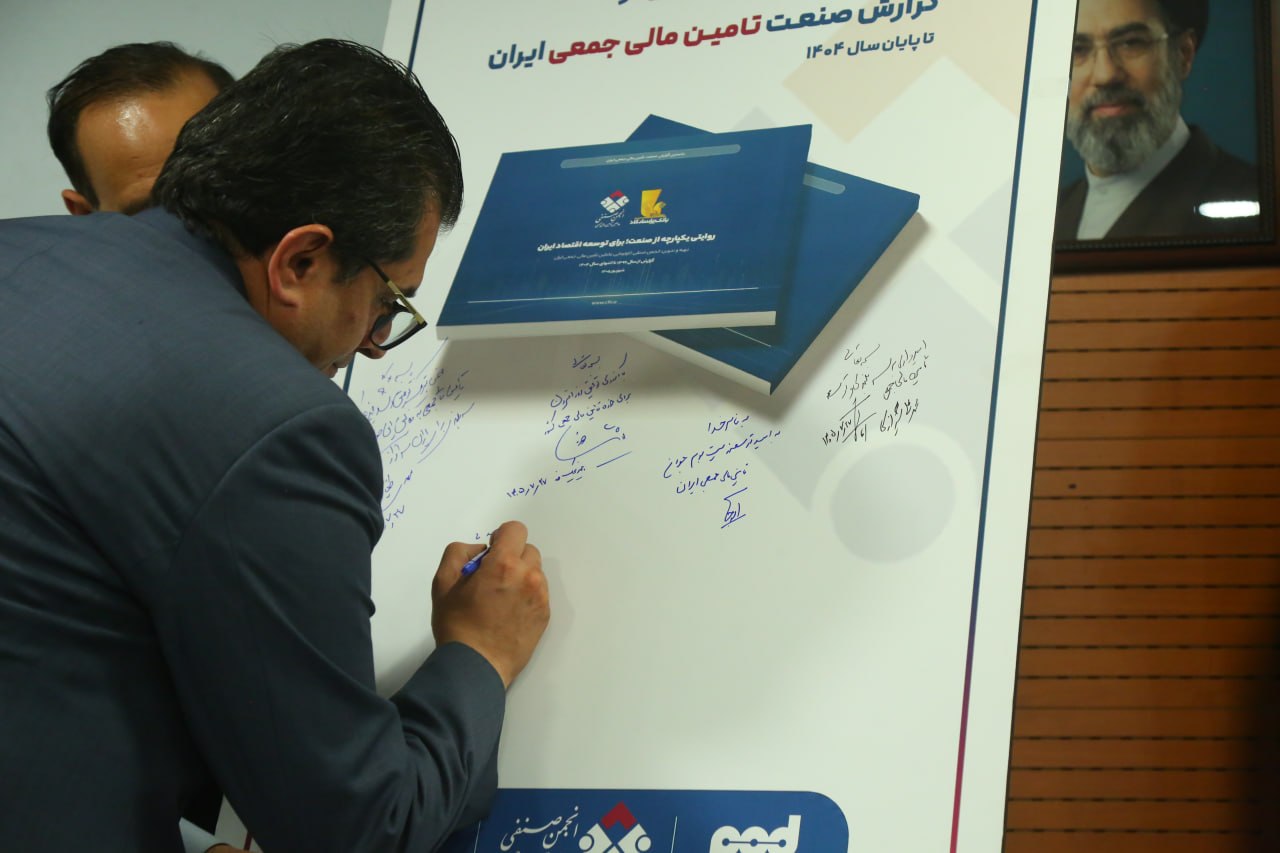
در بخش پایانی رویداد، گزارش سالانه صنعت تأمین مالی جمعی تا پایان سال ۱۴۰۴ و همچنین گزارشی از عملکرد ششماهه نخست امسال ارائه شد.
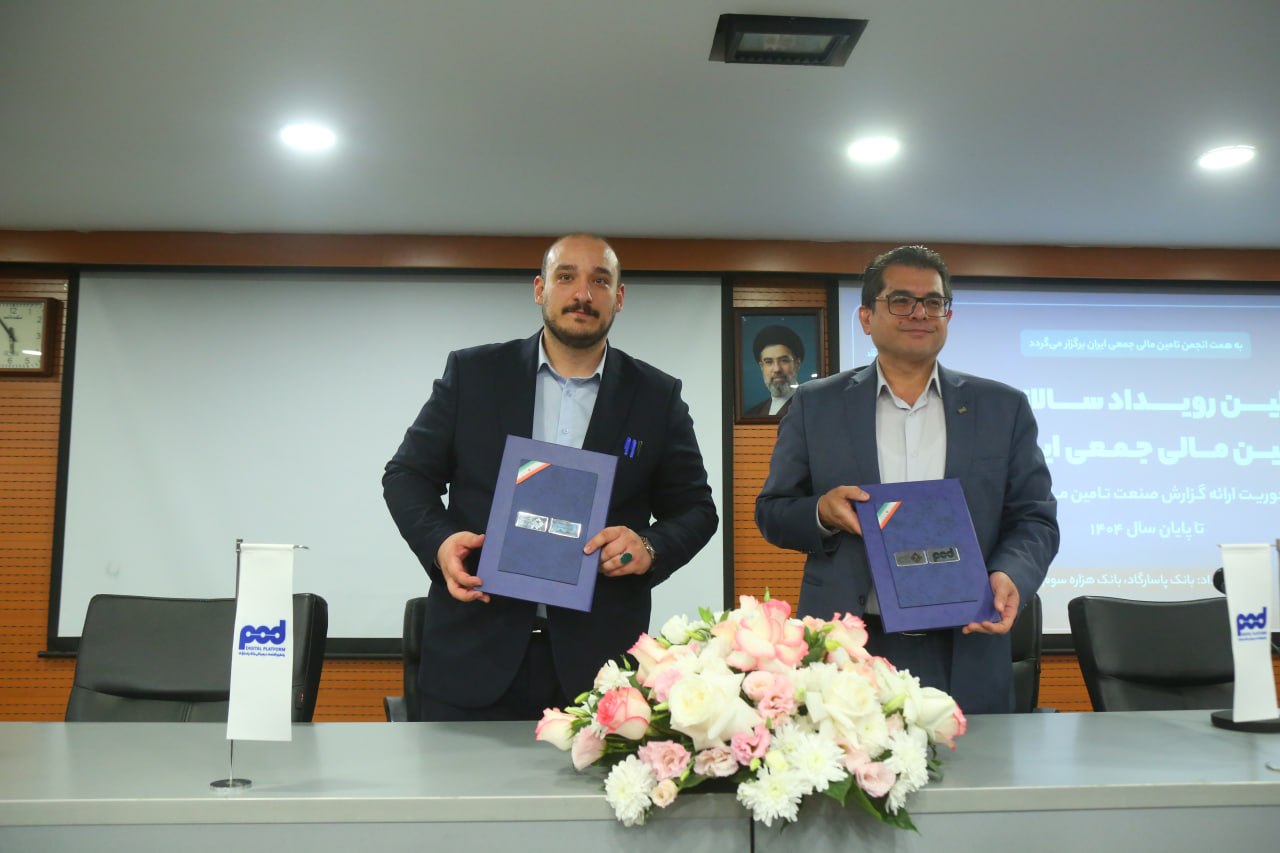
در حاشیه این برنامه نیز توافقی برای توسعه همکاری میان انجمن و یکی از مجموعههای فعال در حوزه زیرساختهای اقتصاد دیجیتال شکل گرفت؛ همکاریای که هدف آن تسهیل دسترسی فعالان این صنعت به برخی زیرساختها و خدمات موردنیاز عنوان شد.