زلزله خلاقیت در صنعت بیمه با رونمایی از« دینامیت»

مریم غدیرپور
تورم ممتد، ارزش ریال را در جیب مردم آب میکند و بازارهای سنتی نیز به دلیل نیاز به سرمایه درشت، ورود پساندازهای خرد را ناممکن ساختهاند؛ از سوی دیگر، بیمههای عمر سنتی نیز در برابر جهشهای قیمتی سپر کارآمدی نبوده و در پایان دوره قرارداد، سرمایهای کمارزش به دست بیمهگذار میرسانند.
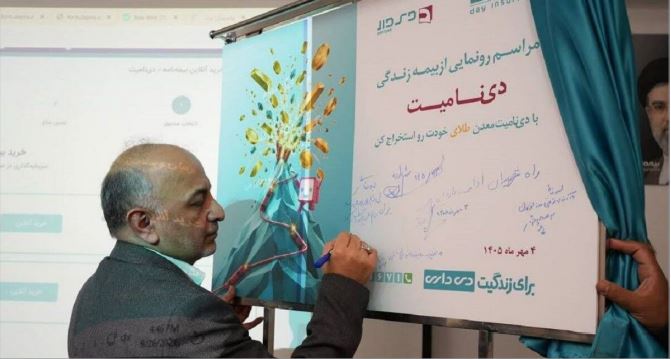
در این میان، بیمه دی با رونمایی از محصول جدید خود تحت عنوان «دینامیت»، رابطه سنتی بیمه و پسانداز را تغییر داد و پیوندی بیواسطه میان خرید بیمهنامه و بازدهی بازار طلا برقرار کرد.
بررسیهای فنی روزنامه عصر اقتصاد نشان میدهد این قرارداد مالی، سازوکاری بسیار کافی در اختیار خریدار میگذارد و عملکرد آن درست مثل در اختیار داشتن یک صندوق پر از طلا و جواهر، قدرت خرید خانواده را در بلندمدت تثبیت مینماید.


«دینامیت؛ معدن طلای متصل به پوشش بیمه زندگی»
بیمه دی در طرح «دینامیت»، سازوکار حقبیمه پرداختی را از محاسبات صرف ریالی خارج ساخت و وجوه واریزی متقاضی را مستقیما به سبد طلا گره زد. با این روش، هر فرد با پرداخت مبالغ خرد، صاحب سهمی مشخص از دارایی طلاپایه میشود و افزایش قیمت اونس و مسکوکات، موجودی اندوخته او را بالا میبرد.
تحلیلگران امور مالی و مالیاتی در ارزیابی این الگو تصریح میکنند: «بزرگترین خطای ابزارهای پسانداز سنتی، بیتوجهی به افت ارزش دارایی ریالی است، اما اتصال پوشش بیمهای به بازدهی طلا، فرد را از زیان افت پول ملی میرهاند و درست مانند پر کردن یک گاوصندوق خانگی با سکه و طلا، ارزش اندوخته را حفظ میکند.»
بیمه دی با رونمایی از محصول جدید خود تحت عنوان «دینامیت»، رابطه سنتی بیمه و پسانداز را تغییر داد و پیوندی بیواسطه میان خرید بیمهنامه و بازدهی بازار طلا برقرار کرد
بنابراین بینه نامه «دینامیت»، به طور همزمان، غرامت فوت، هزینههای ناشی از حوادث و درمان بیماریهای خاص را پوشش میدهد ودر نهایت و اقدامی نوآورانه دو مطالبه بنیادین سرمایهگذار یعنی انتفاع مالی و امنیت جانی را تامین می کند.
«معامله ۲۴ ساعته؛ پایان حبس سرمایه در بیمههای بلندمدت»
لازم به توضیح است که گره کور بیمهنامههای پیشین، قفل شدن نقدینگی و ناتوانی خریدار در نقد کردن سریع سرمایه بود؛ «دینامیت» این مانع را برداشت و امکان خرید، فروش و تعدیل موجودی سرمایه را به شکل ۲۴ ساعته و بدون نیاز به مراجعات اداری فراهم ساخت.
در نتیجه سرمایهگذار در هر لحظه از شبانهروز میتواند از طریق درگاههای دیجیتال، وضعیت بازدهی صندوق طلای خود را رصد کند، به خرید دارایی بیفزاید یا بخشی از موجودی را نقد نماید.
این انعطاف معاملاتی، «دینامیت » را از یک تعهد کاغذی طولانیمدت به یک ابزار نقدشونده مشابه شمشهای استاندارد بازار بدل ساخته است؛ بنابراین خریدار دیگر دغدغهای بابت قفل شدن پول خود در شرایط اضطراری نخواهد داشت.
«سرمایهگذاری روی طلای بیاجرت بدون ریسک تقلب و سرقت»
خرید فیزیکی طلا همواره با هزینههای بالایی نظیر اجرت ساخت، سود فروشنده، ریسک عیار پایین و خطر همیشگی دزدی همراه است؛ «دینامیت» مسیر مالکیت سود طلا را بدون تحمیل این معایب پیش پای مردم میگذارد.
بیمهگذار در این طرح، به جای نگهداری فیزیکی زیورآلات پرریسک در گاوصندوقهای آسیبپذیر، سندی رسمی از یک نهاد مالی معتبر در دست دارد و از بازدهی خالص فلز زرد بهره میبرد.
ورود به این ابزار، ایمنترین مسیر برای تبدیل ریالهای سرگردان به پشتوانه پایدار طلایی است و اجازه میدهد خانوادهها آینده مالی خود را بر بستری غیرقابل ریزش بنا کنند.
کلام آخر
در اقتصاد متورم کنونی، بیمه دی با ارائه محصول «دینامیت» نقشه بازار را تغییر داد؛ این محصول دوگانه هوشمند میان تأمین جانی و مصونیت مالی محسوب میشود.
قرارداد یادشده نه تنها ریسکهای زیستی شامل فوت، حادثه و ازکارافتادگی را پوشش میدهد، بلکه پرداختهای بیمهگذار را نیز از دام افت ارزش ریال میرهاند؛ در نتیجه، اتصال مستقیم وجوه به صندوق طلا، اندوخته را حفظ مینماید.
این رویکرد، رقابتپذیری بیمه دی را در بازار خدمات مالی ارتقا داد؛ علاوه بر این، استاندارد جدیدی برای محصولات بیمه تعریف کرد.
وجه تمایز بیمه دی در عبور از محاسبات کند سنتی و اتصال مستقیم اندوخته عمر به پشتوانه طلا با قابلیت مانور شبانهروزی نهفته است؛ بنابراین، این شرکت سهم بازار 21 درصدی و جایگاه نخست صدور بیمه را با پیوند ابزارهای نوین بورسی و تعهدات زیستی به دست آورد.
تحلیلگران عصر اقتصاد تأکید دارند بیمه دی با خط شکنی در این مسیر، مشتریان را از برگه خسارت به مالکیت سبد نقدی ضد تورم رساند؛ بدین ترتیب، این حرکت خلاقانه، بیمه دی را فرسنگها جلوتر از رقبا قرار میدهد.
