معماری اعتماد در دنیای دیجیتال؛ فینتک چگونه تجربه زیسته مردم را تغییر میدهد؟
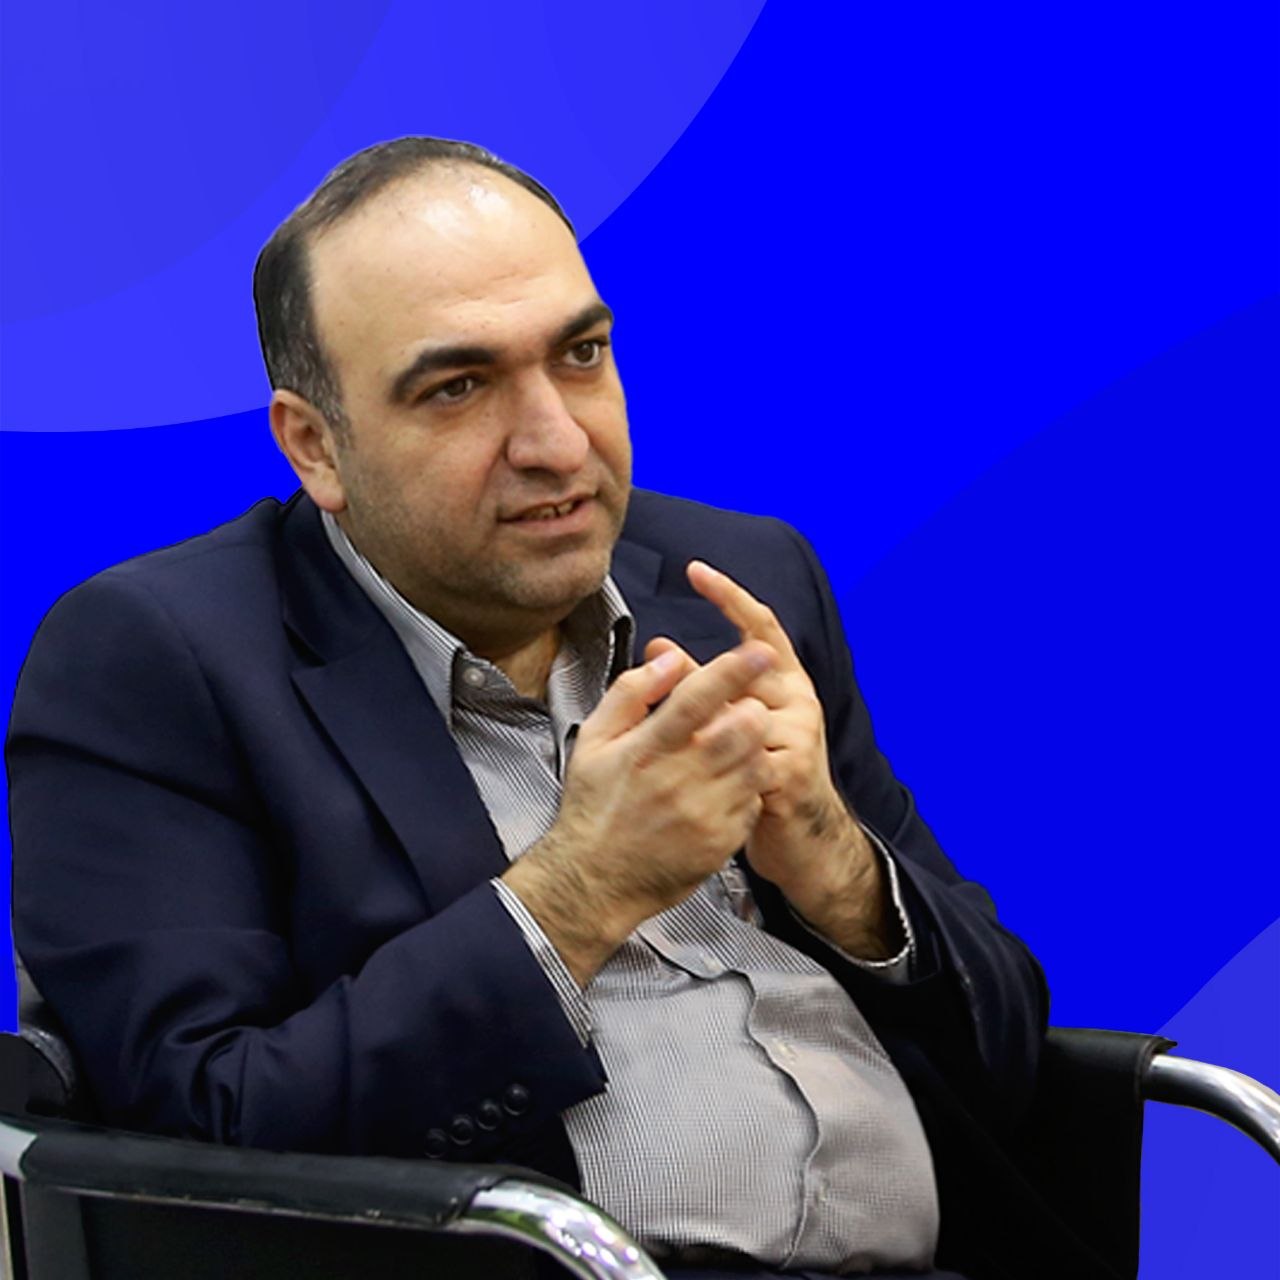

دکتر کیومرث حاجی رحیمیان؛ مدرس دانشگاه و مدیر عامل شرکت کیان ایرانیان (پیام رسان آیگپ)
جهان امروز دیگر فناوری را صرفاً به مثابه ابزاری برای تسهیل امور روزمره نمینگرد؛ فناوری امروز بستر زیست، زبان ارتباط و مبنای بازتعریف مناسبات اجتماعی و اقتصادی جوامع است.
در قلب این دگرگونی بنیادین، پدیدهای به نام «فینتک» (FinTech) نه به عنوان یک بخش مجزا در صنعت مالی، بلکه به منزله نیروی محرکه دموکراتیزهشدن خدمات اقتصادی قد علم کرده است.
اما آنچه پیوند ناگسستنی فناوری اطلاعات و فناوریهای مالی را معنادار میسازد، تنها کدهای نرمافزاری یا الگوریتمهای پردازش سریع نیست؛ بلکه مقولهای عمیقتر، انسانیتر و بنیادیتر به نام «اعتماد» است.


گذار از امنیت فنی به معماری اعتماد
در ادبیات بانکداری سنتی، اعتماد همواره در قامت ابنیه بتنی، پشتوانههای فیزیکی و امضاهای کاغذی تداوم مییافت. با ورود به عصر زیستبومهای دیجیتال، این ساختار ناگزیر از بازآفرینی شد.
کاربری که گوشی هوشمند خود را در دست میگیرد و در کسری از ثانیه انتقالی مالی انجام میدهد یا دارایی خود را مدیریت میکند، اعتمادش را بر مبنای دیوارهای بتنی قرار نداده؛ او به «معماری داده و زیرساخت ارتباطی» اعتماد کرده است.
معماری اعتماد در دنیای دیجیتال بر سه ضلع استوار است: امنیت بیچشمپوش در لایه زیرساخت، شفافیت حداکثری در لایه پردازش، و سادگی بدون اصطکاک در لایه تجربه کاربری (UX).
اگر یکی از این اضلاع بلرزد، تمام عمارت فرو میریزد. برای پیامرسانها و سوپراپلیکیشنها که روزانه میزبان گفتگوها، تعاملات عاطفی، دادههای شخصی و اکنون تراکنشهای مالی میلیونها کاربر هستند، طراحی و صیانت از این معماری نه یک مزیت رقابتی، بلکه یک اصل حیاتی و فلسفه وجودی است.
سوپراپلیکیشنها؛ مهد همگرایی ارتباطات و اقتصاد
یکی از بزرگترین تحولات سالهای اخیر، تغییر نقطه شروع سفر کاربر در تعاملات مالی است. سالها کاربران ناچار بودند میان انبوهی از اپلیکیشنهای تکمنظوره سرگردان شوند. اما الگوی جهانی پلتفرمهای همگرا نشان داد که اقتصاد رفتاری انسانها متمایل به پیوستگی است، نه گسستگی.
ما در یک فضا با همکارمان گفتگو میکنیم، در همان فضا توافق تجاری انجام میدهیم و منطق اقتضا میکند در همان بستر نیز فرآیند پرداخت و تسویه را نهایی کنیم.
وقتی یک پیامرسان بومی به زیرساخت کیفپول، خدمات بانکی، استعلامهای رسمی و پذیرندگی مجهز میشود، صرفاً یک فیچر یا امکان جدید اضافه نکرده است؛ بلکه «اصطکاک در تجربه زیسته مردم» را حذف کرده است. این جاست که فناوری به زبان ساده، زمان را به کاربر پس میدهد و دغدغههای امنیتی او را در لفافهای از کاربری ساده و امن برطرف میسازد.
فراگیری مالی؛ مأموریت اجتماعی فناوری
پیوند فناوری اطلاعات با فینتک، نقشی فراتر از خلق درآمد برای شرکتها دارد؛ این پیوند یک مأموریت ملی برای تحقق فراگیری مالی (Financial Inclusion) است. هنوز در اقصینقاط کشور، دسترسی برابر به زیرساختها و خدمات بانکی پیشرفته با چالشهایی روبروست. اما ضریب نفوذ اینترنت و گوشیهای هوشمند این شکاف را تا حد زیادی پر کرده است.
هنگامی که ابزارهای مالی در قالب پلتفرمهای دردسترس عمومی قرار میگیرند، کسبوکارهای خرد، فعالان مشاغل خانگی در دورافتادهترین روستاها و جوانان مستعد میتوانند با همان حس اعتمادی معامله و تبادل ارزش کنند که یک شرکت بزرگ در پایتخت انجام میدهد. این همان جایی است که مسئولیت اجتماعی سازمانی (CSR) با ذات محصول و فناوری گره میخورد؛ کاهش هزینههای مبادله و توانمندسازی مالی شهروندان.
نگاه به فردا؛ اعتماد، گرانبهاترین دارایی نامشهود
در آیندهای که با شتاب به سمت هوش مصنوعی، پرداختهای نامرئی (Invisible Payments)، و داراییهای نوین حرکت میکند، زیرساختهایی برنده خواهند بود که توانسته باشند پیش از هر چیز، «سرمایه نمادین اعتماد» را نزد کاربران تثبیت کنند.
ما باور داریم که پیشرفت واقعی زمانی رخ میدهد که فناوری نه ابزاری لوکس برای نخبگان، بلکه هوایی تازه برای تنفس هرروزه جامعه باشد. معماری اعتماد، تعهدی مستمر به حفظ امنیت دادهها، احترام به حریم خصوصی کاربران و خلق راهکارهایی است که در بطن اقتصاد نوین، آرامش خاطر را به انسان معاصر هدیه کند.
اکوسیستم فناوری کشور این ظرفیت را دارد که در تلاقی فینتک و پلتفرمهای ارتباطی، فصلی نو از تابآوری و بالندگی اقتصادی را در گام دوم تحول دیجیتال رقم بزند.