چرا درآمد بیشتر همیشه به معنای رفاه بیشتر نیست؟
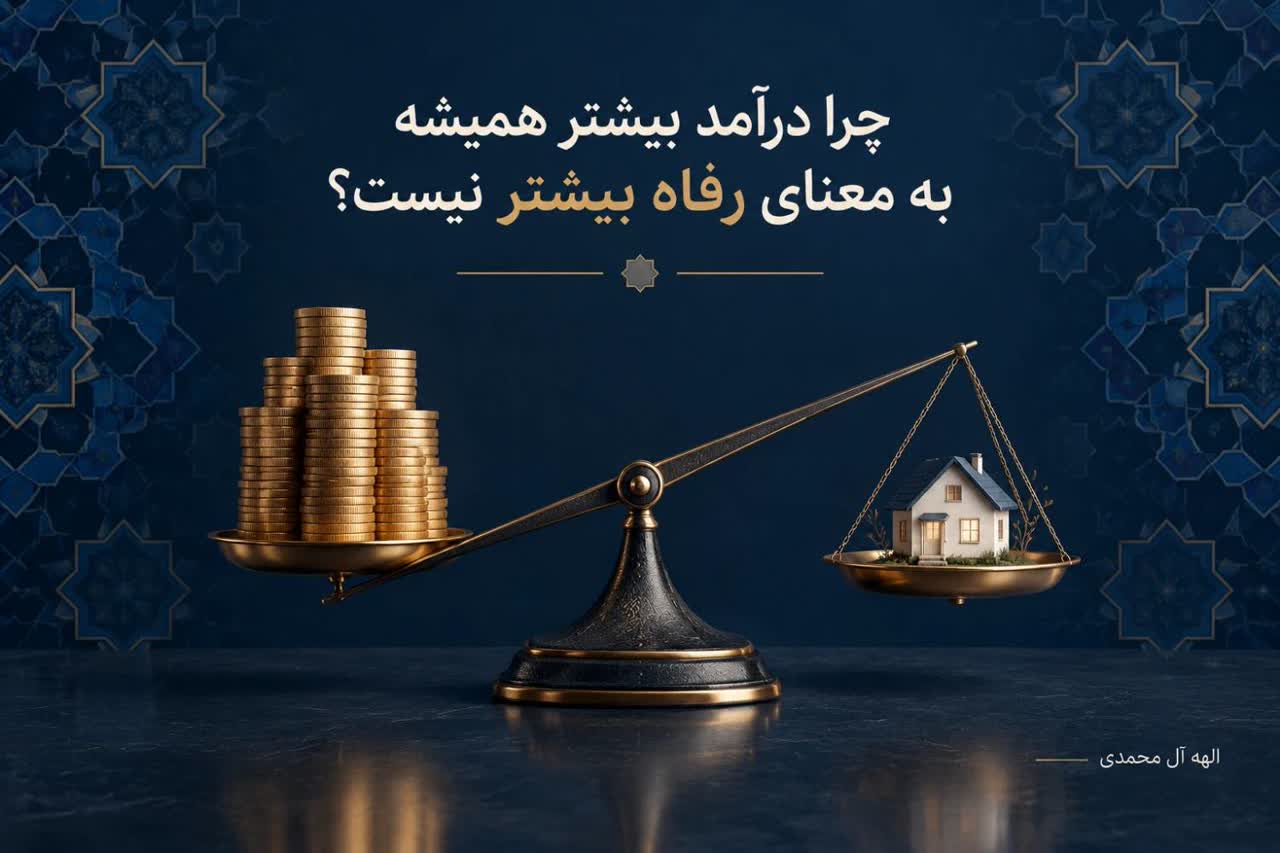

چرا درآمد بیشتر همیشه به معنای رفاه بیشتر نیست؟
اینکه «چرا با وجود افزایش حقوق، زندگی برای بسیاری از خانوادهها آسانتر نمیشود و گاهی حتی سختتر هم میشود؟» در نگاه اول یک تناقض بزرگ است، اما در واقع یکی از رایجترین تجربیات اقتصادی در دوران تورمی محسوب میشود. پاسخ این معما را باید در تفاوت میان درآمد اسمی و درآمد حقیقی، و همچنین خطاهای رفتاری ذهن جستوجو کرد.
به بیان الهه آل محمدی درآمد اسمی همان مبلغی است که روی فیش حقوقی ثبت میشود و به حساب بانکی واریز میگردد، اما درآمد حقیقی نشان میدهد که با این پول واقعاً چه مقدار کالا و خدمات میتوان خرید.
وقتی نرخ تورم از نرخ رشد درآمد پیشی میگیرد، قدرت خرید کاهش مییابد؛ به این معنا که حتی با وجود دریافت پول بیشتر، سبد خرید خانواده کوچکتر از گذشته میشود و این دقیقاً همان جایی است که افزایش عدد حقوق، به تجربه ذهنیِ کاهش رفاه تبدیل میگردد.

مشکل اصلی اینجاست که تورم فقط گران شدن چند کالای خاص نیست؛ تورم روندی است که ارزش پول را به مرور زمان کاهش میدهد. در شرایطی که تورم بالاست، اگر رشد درآمد با آن همخوانی نداشته باشد، کاهش قدرت خرید قطعی است. اما حتی اگر رشد حقوق با تورم رسمی برابر باشد، باز هم بسیاری از خانوادهها احساس عقبماندگی میکنند، زیرا تورم برای همه یکسان نیست. شاخصهای رسمی میانگینگیری میکنند، در حالی که بودجه خانوار بر چند قلم حیاتی مثل مسکن، خوراک، درمان و آموزش استوار است. اگر هزینه این اقلام ضروری سریعتر از میانگین تورم رشد کند، خانواده عملاً «تورم شخصی» بالاتری را تجربه میکند و بخش بیشتری از درآمدش صرف هزینههای غیرقابل اجتناب میشود؛ در نتیجه فضای مانور برای پسانداز یا هزینههای اختیاری به شدت کوچک میشود.
اینجا اقتصاد رفتاری وارد میدان میشود تا توضیح دهد چرا ذهن ما در برابر این واقعیتها دچار خطا میشود. یکی از مفاهیم مهم در این زمینه «توهم پولی» است. افراد تمایل دارند رفاه خود را بر اساس مقادیر اسمی پول بسنجند، نه ارزش واقعی آن. وقتی حقوق افزایش مییابد، ذهن به طور طبیعی با دیدن عدد بزرگتر احساس امنیت میکند، حتی اگر آن عدد در بازار واقعی، کالای کمتری بخرد. این خطای شناختی باعث میشود خانوادهها افزایش درآمد را فرصتی برای ارتقای سبک زندگی بدانند، در حالی که تورم از قبل آن سهم را بلعیده است. این وضعیت شبیه به رانندهای است که پایش را روی گاز میگذارد اما چون شیب جاده بسیار تند است، خودرو در واقع کندتر از قبل حرکت میکند. پدیدهای که در اقتصاد رفتاری به آن «خزش سبک زندگی» میگویند نیز همین است؛ با افزایش درآمد، هزینههای ثابت جدیدی ایجاد میشوند که انعطافپذیری بودجه را برای روزهای سخت کاهش میدهند.
علاوه بر این، عامل دیگری به نام «زیانگریزی» وجود دارد که تجربه کاهش قدرت خرید را تلختر میکند. ذهن انسان نسبت به از دست دادن وضعیت قبلی، حساستر از به دست آوردن وضعیت جدید است. وقتی قیمتها بالا میرود، خانواده برای حفظ همان سطح زندگی قبلی باید هزینه بیشتری بپردازد و اگر نتواند این کار را انجام دهد، حس زیان شدیدی به او دست میدهد که لذتِ افزایش حقوق را خنثی میکند. این موضوع باعث میشود خانوادهها گاهی دست به تصمیمهای جبرانی و هیجانی بزنند که نه تنها مشکل را حل نمیکند، بلکه تعهدات مالی و هزینههای آینده را نیز سنگینتر میسازد.
برای خروج از این چرخه، خانوادهها باید معیار قضاوت خود را تغییر دهند. به جای تمرکز بر عدد حقوق، باید بر «درآمد قابل خرج پس از هزینههای ضروری» تمرکز کرد. این یعنی ابتدا باید هزینههای غیرقابل اجتناب مانند مسکن، قبوض، خوراک پایه و درمان را از کل درآمد کسر کرد و آنچه باقی میماند را «فضای تصمیمگیری» دانست. اگر این فضای باقیمانده کوچکتر شده باشد، یعنی قدرت خرید کاهش یافته است. همچنین بسیار مفید است که خانوادهها به جای نگاه به تورم عمومی، سبد مصرفیِ اقلامی که واقعاً هر ماه میخرند را در نظر بگیرند. این کار باعث میشود فاصله میان تورم رسمی و تورم تجربهشده روشن شود و خانواده به جای احساس ابهام و فشارِ نامعلوم، با واقعیتی قابلمدیریت روبهرو شود.
در نهایت، درک این مفاهیم علمی به ما کمک میکند تا افزایش درآمد را به جای خرج کردن در هزینههای ثابت و افزایشِ خزشِ سبک زندگی، صرفِ ترمیم سپر مالی، کاهش بدهیها و افزایش تابآوری اقتصادی کنیم. زمانی که معیار سنجشِ ما از «عدد حقوق» به «توان خرید واقعی» تغییر کند، تصمیمهای مالی عقلانیتر و هیجانزدگیهای تورمی کمتر میشوند. مدیریت بودجه در شرایط تورمی، بیش از آنکه یک مهارت حسابداری باشد، یک مهارت رفتاری و ذهنی است که به خانواده اجازه میدهد در دلِ طوفانهای اقتصادی، ثبات و رفاه خود را حفظ کند.