شمول مالی و عدالت دیجیتال در حوزه بانکی
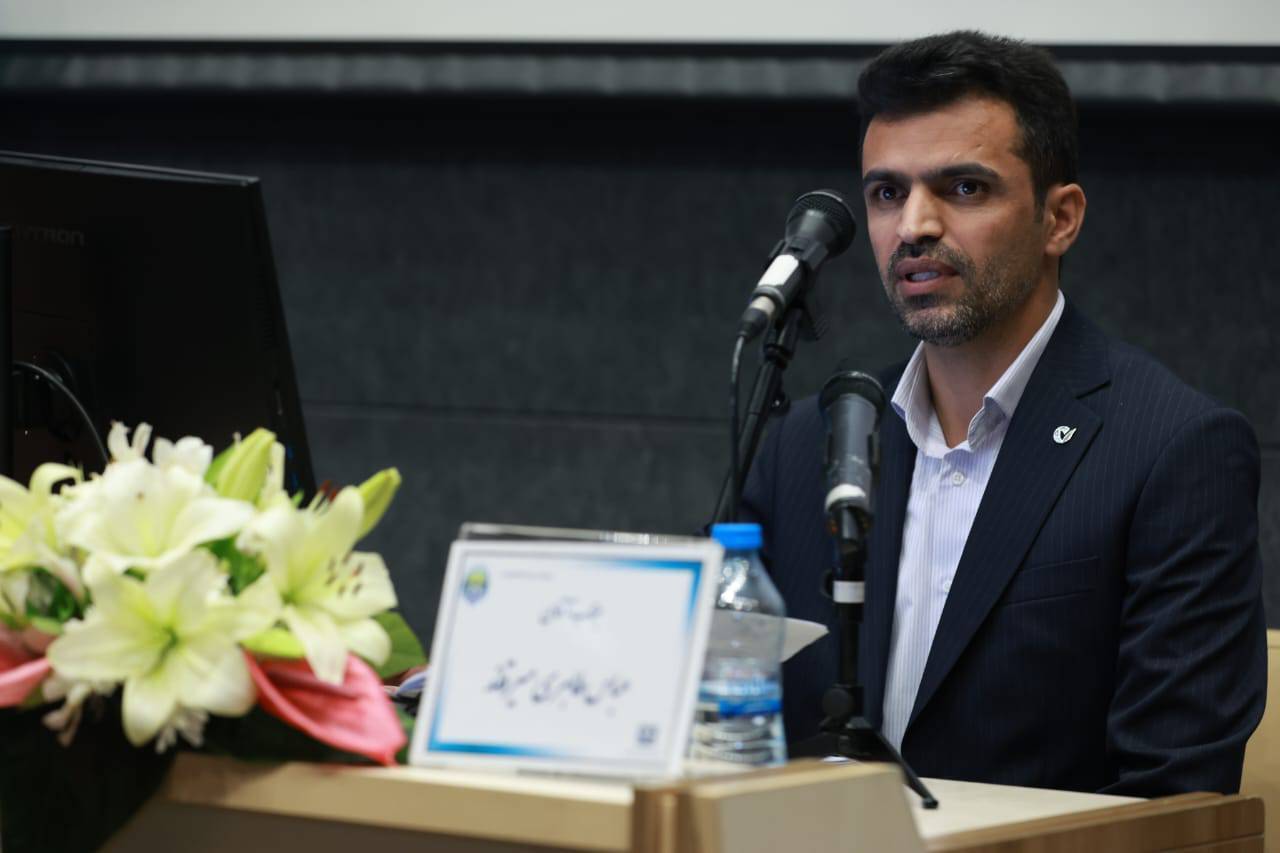

عباس طاهری میرقائد؛ رییس دایره حقوقی بانک قرض الحسنه مهر ایران و مدرس دانشگاه
یکی از مسائل مهم در سیاست جهانی، فقدان دسترسی بخش قابلتوجهی از جمعیت به خدمات مالی است که این مسئله، از طریق محرومیت از شمولیت مالی، به یک نگرانی جهانی تبدیل شده است.
توسعه مدلهای نوآورانه ارائه خدمات مالی برای گروههای فقیر، یکی از چالشهای فوری در این حوزه محسوب میشود.
افزایش دسترسی به خدمات مالی میتواند نقش مهمی در کاهش فقر ایفا کند، زیرا افراد کمشمول از نظر مالی با بهرهمندی از این خدمات قادر به مشارکت در رشد اقتصادی خواهند بود.


در سالهای اخیر، برخی کشورها موفقیتهای چشمگیری در توسعه سیستمهای مالی، از جمله بانکداری و صنعت بیمه، داشتهاند و با دسترسی به خدمات مالی دیجیتال، توانستهاند سطح شمولیت مالی خود را افزایش دهند.
مدلهای نوآورانه ارائه خدمات مالی دیجیتال میتوانند به رشد اقتصادی کمک کرده و زمینه بهرهمندی از سایر خدمات مالی را نیز فراهم کنند، به ویژه در کشورهای در حال توسعه. این اقدامات در راستای اهداف توسعه پایدار، اشتغالزایی، کارآفرینی و تقویت اقتصاد ملی اهمیت فراوانی دارند.
فناوری مالی فین تک (FinTech) یکی از محرکهای کلیدی در کاهش محرومیت مالی است و با ارائه خدمات دیجیتال میتواند امکان دسترسی آسان به خدمات مالی را فراهم کند و افراد را از چرخه فقر خارج نماید.
با توجه به اهمیت این موضوع، کشورهایی مانند ایران که بخش بزرگی از جمعیت هنوز به خدمات بانکی و فناوری بیمه دسترسی کامل ندارند، با چالشهای قابل توجهی مواجه هستند، اگرچه وضعیت ایران در مقایسه با بسیاری از کشورهای آسیایی و حتی اروپایی نسبتاً مناسب ارزیابی میشود.(حسینی و همکار،1404)
شکاف دیجیتال هنگامی به چالشی ساختاری در حوزه اقتصاد تبدیل میشود که مانع تحقق شمول مالی گردد. شمول مالی امروزه فراتر از گشایش حساب بانکی ساده تعریف میشود و به معنای «دسترسی به مجموعهای مفید، مقرونبهصرفه و ایمن از خدمات مالی رسمی است که به نیازهای تراکنشی، پساندازی، اعتباری و بیمهای افراد و بنگاهها پاسخ دهد (Demirgüç-Kunt et al., 2017).
در عصری که کانالهای دیجیتال به محور اصلی ارائه خدمات مالی بدل شدهاند، شکاف دیجیتال به یکی از موانع کلیدی دستیابی به این هدف تبدیل شده است (World Bank, 2022).
این پیوند در بافت ایران نیز قابل ردیابی است. اگرچه نرخ کلی دسترسی به اینترنت رشد چشمگیری داشته، اما شکاف عمیق جغرافیایی و نسلی در لایه مهارت (سواد دیجیتال) و (لایه بهرهمندی )استفاده از خدمات مالی پیچیده) همچنان پابرجاست.
این نابرابری چندلایه، دستیابی به شمول مالی فراگیر و عادلانه را با دشواری مواجه ساخته و کاهش آن را به یک ضرورت هم برای عدالت اجتماعی و هم برای کارآیی نظام بانکی بدل کرده است. بنابراین، رویکرد به شکاف دیجیتال در بانکداری باید از تمرکز صرف بر زیرساخت فراتر رفته و ابعاد مهارتی و توانمندساز آن را نیز دربرگیرد.