
آیدا برخورداری
نمودار قیمت با بازدهی ۱۰۴ درصدی سالانه و قرارگیری مقتدرانه بر فراز ابر ایچیموکو، همراه با تقاطع صعودی مکدی، خوشبینی فعالان بازار سرمایه را بازتاب میدهد.
به گزارش عصر اقتصاد، شرکت فولاد مبارکه اصفهان در نیمه نخست سال ۱۴۰۵، در شرایطی که صنعت فولاد ایران با خسارت های جنگی، محدودیت های عملیاتی، فشار هزینه ها و تورم دست و پنجه نرم می کند، موفق شد درآمد فروش خود را به حدود ۲۵۱ هزار میلیارد تومان برساند. این رقم از رشد نزدیک به ۵۶ درصدی درآمد شرکت نسبت به دوره مشابه سال قبل حکایت دارد.
ثبت حدود ۶۴ همت فروش در شهریور ماه نیز نشان می دهد فعالیت تجاری این غول فولادی در پایان نیم سال همچنان از ظرفیت قابل توجهی برخوردار بوده است.


با این حال، اهمیت گزارش کدال فولاد تنها در اعداد درآمدی خلاصه نمی شود. آنچه کارنامه شش ماهه شرکت را قابل تامل می کند، ثبت این عملکرد مالی در سالی است که فولاد مبارکه با یکی از جدی ترین شوک های عملیاتی تاریخ حیات خود مواجه شد؛ شوکی که ارزیابی عملکرد شرکت را بدون در نظر گرفتن خسارت های وارد شده به تاسیسات تولیدی، ناقص می کند.
عبور از توقف کامل تولید و بازگشت به مدار
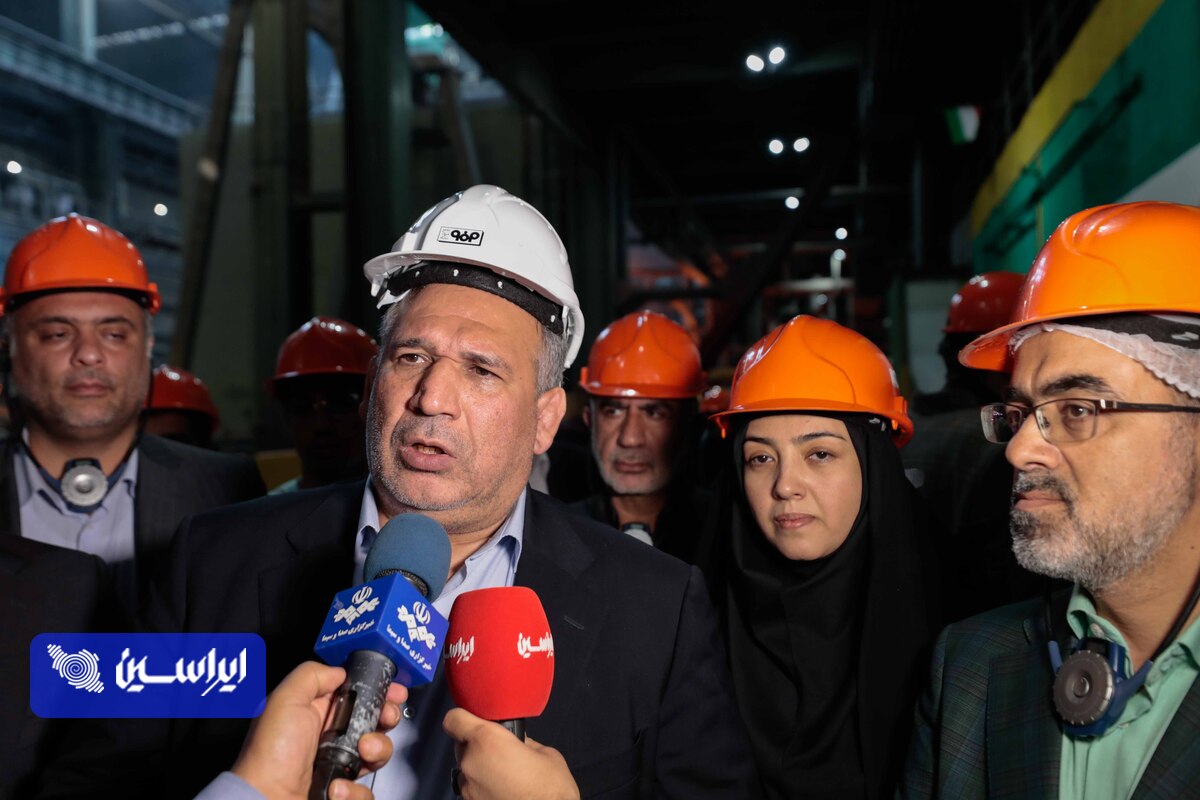
در فروردین ماه ۱۴۰۵ و در پی حملات به مجتمع فولاد مبارکه، روابط عمومی شرکت از وارد آمدن خسارت های سنگین به واحدهای مرتبط با فرایند تولید و توقف کامل خطوط خبر داد. این اتفاق، افزون بر خسارت مستقیم به تجهیزات، می توانست زنجیره تولید، تحویل سفارش ها و جریان درآمدی شرکت را تحت فشار قرار دهد.
فولاد مبارکه در ششماهه نخست ۱۴۰۵ حدود ۲۵۱ همت درآمد فروش ثبت کرد؛ رشدی نزدیک به ۵۶ درصد که در آخرین ماه نیمسال با فروش نزدیک به ۶۴ همت تقویت شد
با این حال، روند بازسازی نیز بخشی از تصویر عملکرد شرکت است. بر اساس گزارش منتشر شده در خرداد ماه، کوره شماره ۸ فولاد مبارکه که در جریان حملات از مدار خارج شده بود، با تلاش مثال زدنی متخصصان داخلی دوباره راه اندازی شد.
این بازگشت به مدار، از منظر حفظ ظرفیت تولید و کاهش زمان توقف اهمیت دارد؛ هرچند نباید آن را به معنای جبران کامل خسارت ها یا بازگشت همه خطوط به ظرفیت پیشین دانست.
در واقع، عملکرد مالی نیمه نخست را باید در کنار دو واقعیت خواند: شدت شوک وارد شده به تولید و توان شرکت برای بازگرداندن بخشی از ظرفیت های عملیاتی.
شهریور؛ ماه درخشش درآمدی فولاد
بر اساس گزارش فعالیت ماهانه منتشر شده در کدال، فولاد مبارکه در شهریور ماه ۱۴۰۵ حدود ۶۳ هزار و ۹۴۱ میلیارد تومان فروش ثبت کرد؛ رقمی که نسبت به حدود ۲۶ هزار و ۷۲۷ میلیارد تومان فروش شهریور سال قبل، نزدیک به ۱۳۹ درصد افزایش نشان می دهد. این رقم همچنین نسبت به فروش حدود ۵۴.۵ همتی مرداد ماه، حدود ۱۷ درصد بیشتر است.
با مداقه بیشتر در گزارش عملکرد این شرکت، فروش شهریور از دو جهت قابل توجه است. نخست آنکه شرکت توانسته در پایان نیم سال، جریان درآمدی قدرتمندی ثبت کند؛ دوم آنکه این عملکرد در شرایطی به دست آمده که محدودیت های ناشی از خسارت های جنگی همچنان در ارزیابی ظرفیت تولید اهمیت دارد.
در ترکیب فروش شهریور، محصولات گرم داخلی با حدود ۲۱.۹ همت و محصولات سرد داخلی با نزدیک به ۱۵ همت از مهم ترین اقلام درآمدی بودند. خدمات نورد گرم نیز حدود ۱۲.۸ همت به فروش ماهانه کمک کرد. این ترکیب نشان می دهد درآمد شرکت صرفا متکی به یک گروه محصول نبوده و خدمات صنعتی نیز در تامین درآمد نقش داشته اند.
رشد درآمد در فضای تورمی
مجموع درآمد فروش فولاد مبارکه در شش ماهه نخست ۱۴۰۵ به حدود ۲۵۰.۹ همت رسید؛ در حالی که این رقم در دوره مشابه سال قبل حدود ۱۶۰.۹ همت بود. به این ترتیب، درآمد اسمی شرکت حدود ۹۰ همت افزایش یافت.
این رشد در فضای تورمی اقتصاد ایران اهمیت دارد، زیرا افزایش نرخ فروش محصولات می تواند بخشی از فشار رشد هزینه های مواد اولیه، انرژی، تعمیرات، قطعات و دستمزد را جبران کند. به بیان دیگر، دستاورد فولاد در این مرحله، حفظ توان درآمدزایی در شرایط دشوار است.
تحلیل ترکیب تولید و چشم انداز تکنیکال
آمار تولید و فروش شش ماهه، در کنار ارقام درآمدی، تصویری پیچیده تر ارائه می کند. طبق داده های مقایسه ای منتشر شده، مجموع تولید شرکت از حدود ۴.۲۲۷ میلیون تن در شش ماهه نخست ۱۴۰۴ به حدود ۴.۱۸۹ میلیون تن در دوره مشابه ۱۴۰۵ رسیده است؛ کاهشی کمتر از یک درصد. اما ترکیب این تولید تغییر مهمی داشته است.
تولید محصولات گرم و تختال کاهشی بوده و در مقابل، شرکت حدود ۱.۶۱۴ میلیون تن گندله تولید کرده است و انصافا در تحلیل این افت ها نباید خسارت های جنگی و زمان مورد نیاز برای احیای خطوط را نادیده گرفت.
نگاهی به نمودار معاملاتی و شاخص های تکنیکال نماد فولاد در بازار سرمایه نشان می دهد که سهامداران نیز به موازات آمارهای رو به بهبود فروش، به آینده این غول صنعتی روی خوش نشان داده اند.
بازدهی خیره کننده سه ماهه ۶۵.۱۶ درصدی و بازدهی یک ساله ۱۰۴ درصدی سهام، از یک سو بیانگر استقبال نقدینگی و از سوی دیگر بازتاب انتظارات مثبت نسبت به گذر موفق شرکت از بحران های تولیدی است.
ارزش هر سهم فولاد با رشد مستمر در ماه های اخیر توانسته است به محدوده ۴۲۲۰ ریال برسد و سقف های تاریخی جدیدی را فتح کند.
توقف کامل خطوط تولید پس از حملات فروردین و راهاندازی مجدد کوره شماره ۸ پس از ۴۵ روز، اهمیت عملکرد مالی شرکت را در بستر خسارات عملیاتی برجسته میکند
از منظر اندیکاتور مکدی، شاهد فاصله گرفتن معنادار خط مکدی از خط سیگنال و تشکیل میله های مثبت هیستوگرام در ارقام بالا هستیم که خبر از استمرار شتاب حرکتی صعودی می دهد.
همچنین شاخص قدرت نسبی با صعود به حوالی تراز ۸۲ واحد، ورود سهم به محدوده اشباع خرید را به تصویر می کشد؛ وضعیتی که هرچند در کوتاه مدت می تواند مستلزم شناسایی سود یا استراحت قیمتی باشد، اما اساسا ماهیت یک روند پرقدرت با تقاضای انباشته را نشان می دهد.
در مجموع، کارنامه شش ماهه فولاد مبارکه را می توان نشانه ای از حفظ توان درآمدزایی در شرایط بحرانی دانست؛ شرکتی که پس از توقف تولید و آسیب به تجهیزات، توانسته در پایان نیم سال فروش ماهانه قابل توجهی ثبت کند و اقبال سرمایه گذاران را روی تابلوی بورس با بازدهی سه رقمی یک ساله جلب نماید.