تفاوت ارزش اسمی و واقعی پول چیست؟ بررسی اثر تورم
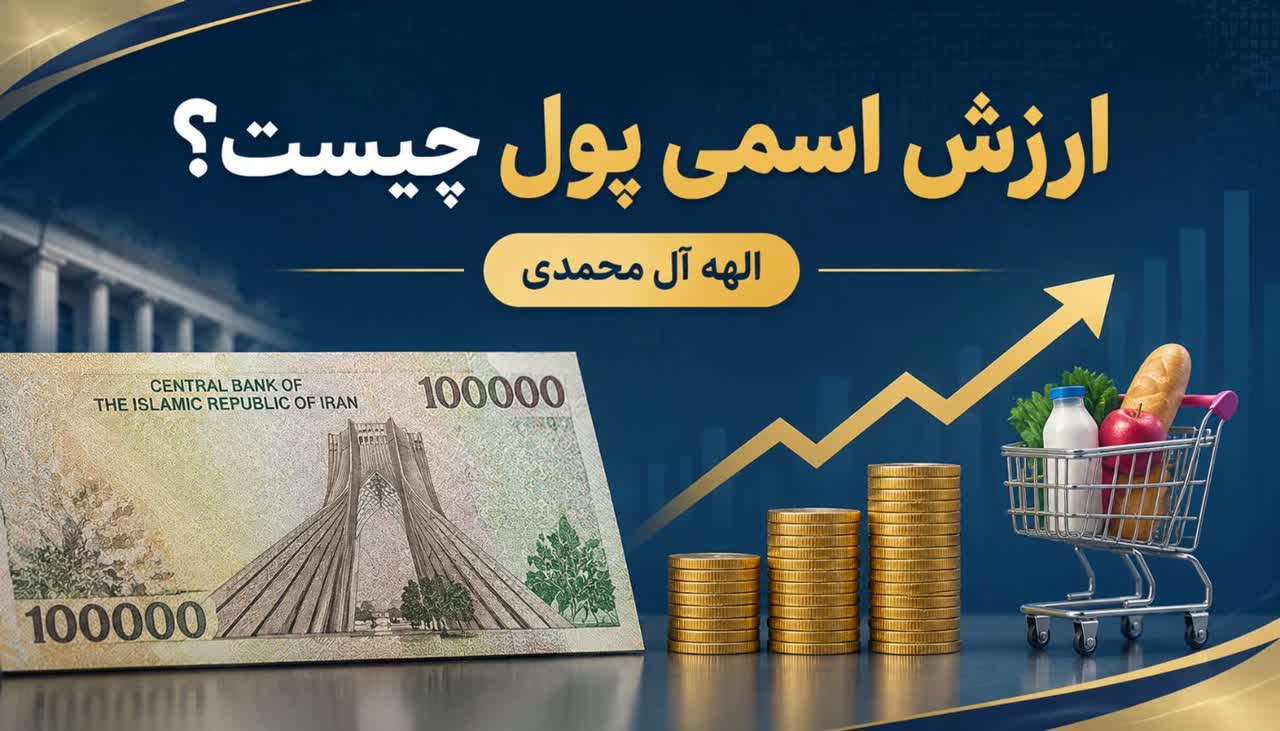

ارزش اسمی پول (Nominal Value of Money / Face Value) به عدد و رقمی گفته میشود که بهطور رسمی و قانونی بر روی اسکناس، سکه یا حسابهای بانکی درج میگردد. به بیان ساده، ارزش اسمی نمایانگر «اعتبار ظاهری و قراردادی» پول است که از سوی نهاد ناشر، یعنی بانک مرکزی یا دولت، تعیین و تضمین میشود.
برای نمونه، اگر شما یک اسکناس ۱۰۰ هزار تومانی در اختیار داشته باشید، ارزش اسمی آن دقیقاً همان ۱۰۰ هزار تومان است. حتی اگر نرخ تورم به شدت رشد کند و سطح عمومی قیمتها بالا برود، ارزش اسمی این اسکناس دستنخورده باقی میماند؛ با این حال، به دلیل گرانی، مقدار کالا و خدماتی که میتوان با آن خریداری کرد به شدت کاهش مییابد که به آن افت ارزش واقعی میگویند.
به بیان الهه آل محمدی بنیانگذار همیانه قیمت روی اسکناسها همیشه ثابت است، اما ارزش واقعی پول با تورم کم میشود. وقتی تورم بالا میرود، هرچند عدد روی پول تغییر نمیکند، اما قدرت خرید ما برای تهیه کالاها کمتر میشود. کارشناسان اقتصادی تأکید میکنند که نباید فریب ظاهر و عدد روی پول را خورد، زیرا تورم به مرور زمان داراییهای نقدی را بیارزش میکند.

در ادامه، مقاله کامل و ویرایششدهای درباره نکات کلیدی ارزش اسمی پول و تفاوتهای آن با ارزش ذاتی و واقعی ارائه شده است:
نکات کلیدی درباره ارزش اسمی پول؛ راهنمای جامع تفاوت ارزش اسمی، ذاتی و واقعی
پول یکی از بنیادینترین اختراعات بشر برای تسهیل مبادلات، سنجش ارزش و ذخیره ثروت است. در نگاه نخست، اسکناسها و سکهها ابزارهای سادهای به نظر میرسند که با اعداد مشخص علامتگذاری شدهاند؛ اما در علم اقتصاد و حوزه سواد مالی (Financial Literacy)، تفکیک لایههای مختلف ارزش پول اهمیت ویژهای دارد. مهمترین مفهومی که عموم مردم روزانه با آن سروکار دارند، «ارزش اسمی» یا همان ارزش اسمی (Nominal Value / Face Value) است.
درک عمیق ماهیت ارزش اسمی و تمایز آن با مفاهیمی نظیر ارزش ذاتی و ارزش واقعی، پایهگذار تصمیمگیریهای مالی هوشمندانه و ابزار سنجش ریسکهای تورمی به شمار میرود. در این مقاله به بررسی تفصیلی ارکان کلیدی ارزش اسمی پول و پیامدهای اقتصادی آن میپردازیم.
۱. ثابت بودن عدد؛ ثبات صوری و اعتباری ارزش اسمی (Fixed Face Value)
نخستین و نمایانترین ویژگی ارزش اسمی، ثبات عدد حکشده روی ابزار مبادله است. وقتی بانک مرکزی اسکناسی با رقم ۵۰ هزار تومان یا ۱۰۰ هزار تومان چاپ میکند، این عدد هویت قانونی و حسابداری آن قطعه اسکناس را مشخص میسازد. ارزش اسمی (Nominal Value) یک اسکناس چه در روز انتشار، چه ده سال بعد و چه در اوج نوسانات اقتصادی، همواره و تحت هر شرایطی دقیقاً همان رقم باقی میماند. این پدیده را ثبات صوری ارزش اسمی مینامند.
این ثبات عددی ریشه در اعتبار قانونی یا پول قانونی (Legal Tender) دارد؛ دولتها با تعیین ارقام روی اسکناسها، استانداردی یکپارچه برای تسویه تعهدات مالی و ثبت دفاتر حسابداری وضع میکنند. با این حال، تله روانی رایجی به نام توهم پولی (Money Illusion) وجود دارد؛ جایی که افراد ثبات رقم حکشده را به اشتباه با ثبات توانایی مالی خود یکی میدانند. در واقعیت، عدد روی کاغذ هرگز تغییر نمیکند و در ترازنامهها به همان صورت ثبت میشود، اما محیط اقتصادی پیرامون آن پیوسته در حال دگرگونی است.
۲. ارزش ذاتی پول چیست؟ مفهوم کالا-پول و ارزش فیزیکی ماده اولیه (Intrinsic Value)
ارزش ذاتی (Intrinsic Value) بازتابدهنده بهای عینی و فیزیکی موادی است که در ساخت شیء واسطه به کار رفتهاند. در گذشتههای دور، جوامع به شدت به پول کالایی (Commodity Money) متکی بودند؛ مواردی مانند طلا، نقره، مس یا نمک که دارای ارزش مصرفی یا صنعتی مستقلی بودند؛ به این معنا که اگر کاربرد پولی آنها به کلی لغو میشد، خود فلز یا کالا به دلیل کمیابی و کاربردش در بازار بها داشت. برای مثال، ارزش یک سکه طلای باستانی تا حد زیادی با وزن و عیار طلای موجود در آن برابری میکرد.
در مقابل، در سیستم پولی نوین، ارزش ذاتی اسکناس صرفاً برابر با هزینه فیزیکی کاغذ، مرکب چاپ، رشتههای امنیتی و فناوری ضدجعل آن است که رقمی بسیار ناچیز را تشکیل میدهد. همچنین در سکههای فلزی امروزی، بهای آلیاژهای نیکل یا آلومینیوم معمولاً بسیار پایینتر از عددی است که روی آنها درج میشود. بنابراین ارزش ذاتی تنها به ساختار مادی، ارزش اسقاط (Scrap Value) و قابلیت بازیافت ماده وابسته است، نه قراردادهای حقوقی و اعتبارات بانکی.
۳. پول فیات و شکاف عمیق میان ارزش اسمی و ارزش ذاتی (Fiat Money)
بیشتر پولهای رایج امروزی در سراسر جهان پول فیات (Fiat Money) یا پول اعتباری نامیده میشوند. پول فیات پشتوانه فیزیکی نظیر شمش طلا در خزانهها ندارد و ارزش آن بر پایه دستور دولت و اعتماد متقابل جامعه به نظام حاکم شکل گرفته است. در چنین سازوکاری، شکافی عظیم میان ارزش اسمی (Nominal Value) و ارزش ذاتی (Intrinsic Value) ایجاد میشود؛ به طوری که ارزش اسمی چندین هزار برابر بیشتر از ارزش فیزیکی مواد اولیه است.
هزینه تولید یک قطعه اسکناس با ارزش اسمی بالا ممکن است تنها چند سنت هزینه ساخت فیزیکی داشته باشد، اما جامعه آن را به میزان رقم مندرج در معاملات میپذیرد. این واگرایی شدید ناشی از انحصار دولتی بر انتشار پول و کارایی آن به عنوان واسطه معتبر مبادله است. اگر اسکناسی دچار آسیب فیزیکی شدید شود یا اعتبار قانونی خود را از دست بدهد، فوراً به سطح ارزش ذاتی خود یعنی ارزش یک تکه کاغذ باطله سقوط میکند. پایداری این تفاوت عظیم کاملاً در گرو انضباط مالی سیاستگذار و اعتماد عمومی است.
۴. ارزش واقعی و پیوند آن با قدرت خرید واقعی کالاها و خدمات (Real Value & Purchasing Power)
در سوی دیگر، مفهوم ارزش واقعی (Real Value) قرار دارد که در نقطه مقابل ارزش اسمی معنا مییابد. ارزش اسمی صرفاً یک نماد ریاضی و برچسب عددی روی کاغذ یا نمایشگر است، در حالی که ارزش واقعی به معنای قدرت خرید (Purchasing Power) واقعی آن مبلغ در دنیای عینی است؛ یعنی با آن عدد معین، چه مقدار کالا، سبد غذایی یا خدمات متنوع میتوان خریداری و مصرف کرد.
ارزش واقعی متغیری پویا، کیفی و به شدت وابسته به سطح عمومی قیمتهاست. یک مبلغ اسمی مشخص که یک دهه پیش سبدی کامل از کالاهای ضروری را خریداری میکرد، امروز ممکن است تنها برای خرید یک قلم کالای ساده مصرفی کفایت کند. اقتصاددانان به طور جهانی ارزش واقعی را معیار سنجش رفاه میدانند، زیرا رفاه اقتصادی بر اساس تعداد واحدهای اسمی اسکناس تعریف نمیشود، بلکه بر اساس میزان دسترسی به کالاها و خدمات واقعی سنجیده میشود.
۵. فرسایش قدرت خرید در اثر تورم؛ تضاد ارزش اسمی و واقعی (Erosion Through Inflation)
تورم (Inflation) پدیدهای است که در آن شاخص عمومی قیمتها پیوسته افزایش یافته و قدرت خرید پول را در طول دورههای زمانی تضعیف میکند. در شرایط تورمی، بارزترین تضاد میان ارزش اسمی (Nominal Value) و ارزش واقعی (Real Value) پدیدار میگردد. اسکناسی که در دست دارید ارزش اسمی ثابت خود را مو به مو حفظ میکند، اما با گذر ایام، توان تبدیل آن به کالای عینی به تدریج تحلیل رفته و خریدار کمتری را تأمین مینماید.
این فرسایش تدریجی نشان میدهد که ثبات عدد درجشده روی اسکناس، سپری در برابر افت داراییها نیست. اگر نرخ تورم سالانه به سطوح قابل توجهی برسد، پول نقد نگهداریشده در حسابها از نظر اسمی بدون تغییر میماند، در حالی که ارزش واقعی و قدرت خرید آن ظرف دوازده ماه به شدت کاهش مییابد. درک این تمایز، سنگ بنای سواد مالی است و سرمایهگذاران را وادار به انتقال سرمایه مازاد به داراییهای مصون از تورم مانند سهام، املاک و فلزات گرانبها میکند تا از ثروت واقعی خود در برابر مالیات خاموش تنزل پول محافظت کنند.
جمعبندی و نتیجهگیری
شناخت سه مفهوم ارزش اسمی، ارزش ذاتی و ارزش واقعی، دیدگاهی روشن و دور از توهم پولی به کنشگران اقتصادی میبخشد. خلاصه تمایزات این سه مفهوم را میتوان چنین جمعبندی کرد:
– ارزش اسمی (Nominal Value / Face Value): یک عدد ثابت قانونی و قراردادی است که با گذشت زمان دستخوش تغییر فیزیکی نمیشود.
– ارزش ذاتی (Intrinsic Value): ارزش فیزیکی ماده خام سازنده پول است که در سیستمهای پول فیات ناچیز و غیرقابل اتکاست.
– ارزش واقعی (Real Value): قدرت خرید زنده، متحرک و حساس به تورم است که سلامت مالی واقعی فرد را تعیین میکند.
مدیریت خردمندانه داراییها نیازمند توجه به واقعیتهای میدانی قدرت خرید و ارزش واقعی است، نه دلبستن به ثبات صوری ارقام نوشتهشده روی اسکناسها یا ماندهحسابهای بانکی بعبارت دیگر در دنیای امروز که نوسانات اقتصادی و تورم به طور مستقیم بر معیشت خانوادهها سایه افکنده است، آموزش مفاهیم پایه اقتصادی به ویژه به کودکان و نوجوانان، یک ضرورت انکارناپذیر به شمار میرود. بسیاری از خانوادهها گمان میکنند سواد مالی تنها به معنای پسانداز کردن پول است، در حالی که درک تفاوت میان ارزش اسمی و ارزش واقعی پول، شالوده اصلی تربیت مالی نسل جدید را تشکیل میدهد.
یکی از چالشهای رایج در مدیریت مالی خانوادهها، افتادن در دام توهم پولی است؛ به این معنا که افراد تصور میکنند افزایش مبلغ درآمد یا پسانداز اسمی به معنای ثروتمندتر شدن آنهاست. آگاه کردن اعضای خانواده با این حقیقت کمک میکند تا بدانند عددی که روی اسکناس یا مانده حساب بانکی نوشته شده، تمام واقعیت اقتصادی نیست، بلکه آنچه اهمیت حیاتی دارد قدرت خرید واقعی و توانایی تأمین نیازهای زندگی است. کودکان نیز معمولاً ارزش پول را با تعداد اسکناسهای درون قلک میسنجند. آشنا کردن فرزندان با این واقعیت که پول نقد به مرور زمان ممکن است قدرت خرید خود را در بازار از دست بدهد، آنها را ترغیب میکند که به جای انباشت داراییهای راکد، به فکر روشهای هوشمندانه و هدفمند باشند. این نگرش، فرهنگ خردورزی مالی و پیشگیری از مصرفگرایی را از سنین پایه در ذهن آنها نهادینه میکند.
وقتی خانوادهها بیاموزند که ارزش واقعی داراییها تحت تأثیر تورم فرسایش مییابد، در مواجهه با بحرانهای اقتصادی هوشمندانهتر عمل میکنند. مدیریت خردمندانه بودجه منزل و آگاهی از ضرورت حفظ ارزش داراییها در برابر افت ارزش پول، به پایداری و امنیت مالی خانواده کمک شایانی میکند. در نهایت، سواد مالی و درک ژرفای مفاهیم اقتصادی، سپری مطمئن برای حفاظت از داراییهای خرد خانواده است و پرورش این بینش در بستر خانواده، نسلی آگاه و توانمند در مدیریت آینده میآفریند.