چرا بیمه عمر جذاب نیست؟

با توجه به شرایط اقتصادی کشور، مردم به برخی از بیمهها با نگاه بیمههای لوکس نگاه میکنند و در آن سرمایه گذاری نمیکنند، مردم به علت هزینههای درمان بالا مجبور به پرداخت بیمه تکمیلی درمان هستند، اما نگاه درستی به بیمههای زندگی، آتش سوزی و مسئولیت در کشور وجود ندارد، مردم با فواید این نوع بیمه آشنا نیستند، آنهایی که یک بار تجربه آتش سوزی دارند در خط مقدم خرید بیمه آتش سوزی هستند، چرا باید بعد از یک بار تجربه این نوع بیمهها در سبد خرید خانوار باشد و وظیفه رگولاتور این است که مردم را با فواید این نوع بیمهها آشنا کند.
عصراقنصاد – افراد در بازههای مختلف از زندگی و در شرایط مختلف، به دنبال ایجاد شرایط مطمئن مالی برای خود و خانواده خود هستند. یکی از راههای تامین و حفظ آتیه مالی خانواده و فرد، بیمه عمر است.
بیمه عمر که امروزه در سراسر جهان طرفداران زیادی دارد، در انواع مختلف و با پوششهای متنوع ارائه میشود تا در شرایط مختلف اعم از وقوع حوادث سرپرست خانواده، بازنشستگی، بیماری و … پشتوانه مالی مناسبی برای تمام اعضای خانواده فراهم کند.
شرکتهای بیمه برای جلوگیری از ایجاد ضرر مالی و ادامه فعالیت به شکل بلندمدت شرایط خاصی را برای تخصیص بیمهنامه عمر ایجاد کردهاند.
این شرایط به خصوص از این نظر اهمیت دارد که این بیمه، بیمه بلندمدت است و در صورت انحلال شرکت بیمه امکان ادامه سرمایهگذاری از بین میرود.
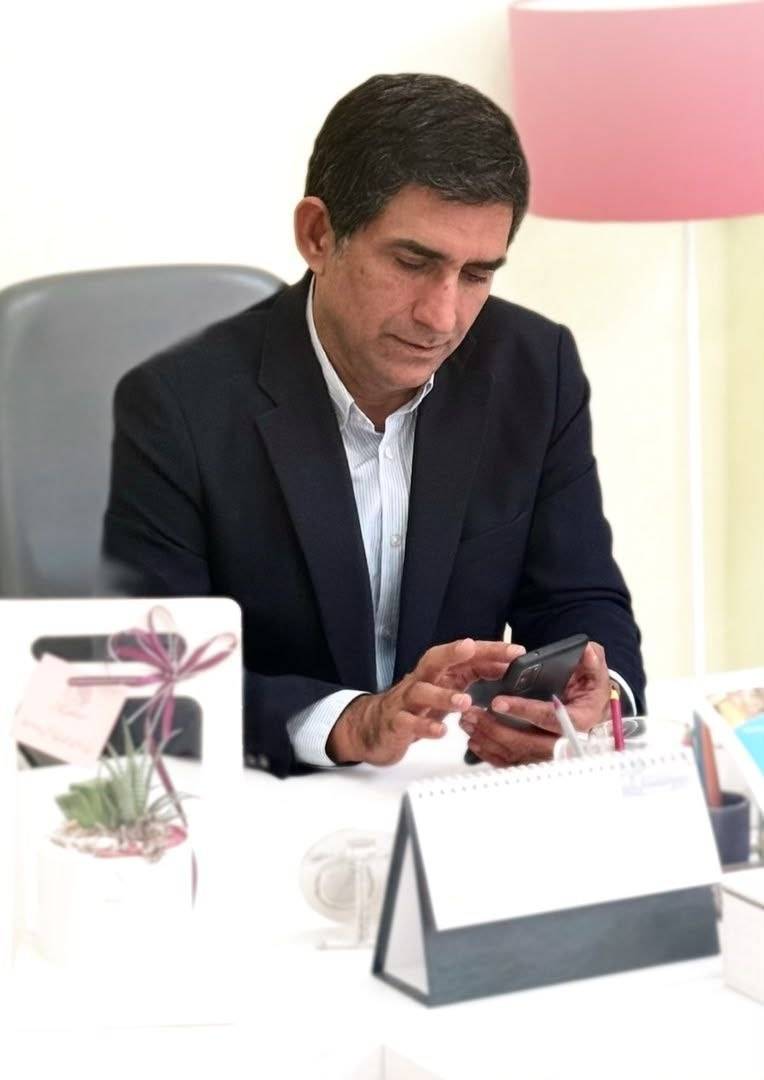
در این خصوص، علی بنیادی نائینی معاون توسعه بیمه مرکزی در گفتوگو با خبرنگار مهر گفت: آئین نامه ۶۸ بیمه مرکزی مختص بیمه عمر و انواع آن مانند بیمه عمر، مستمری بوده که اخیراً اصلاحات درباره آنها صورت گرفته است.
بنیادی افزود: آسیبهایی برای بیمه عمر وارد است که باعث میشود جذابیت لازم را نداشته و خریداری نشود، یکی از مهمترین آسیبها این است که میزان آورده امروز شخص با میزان پرداختی شرکت در سالهای آتی با توجه به نرخ تورم جذابیت ندارد و مردم با مقایسه این دو، انگیزه خود را برای خریدن بیمه عمر از دست میدهند.
برای این مشکل سعی کردیم در آیین نامه سرمایه گذاری، مجوز اتصال بیمه عمر به صندوقهای طلا را بگیریم، سعی کردهایم از طریق بانکهای عامل تسهیلاتی را به سپرده گذاران بدهیم.
این مقام مسئول اضافه کرد: به عنوان نمونه بانک مهر اقتصاد تسهیلاتی را به متقاضیان بیمه زندگی با نرخ سود پایینتر میدهد، با این اقدام رابطه مالی بین بیمهگذار و بیمهگر را تسهیل میکنیم و هم پرطمطراق شدن آورده بیمه گذار را تضمین میکنیم.
بنیادی در پایان گفت: با توجه به شرایط اقتصادی کشور، مردم به برخی از بیمهها با نگاه بیمههای لوکس نگاه میکنند و در آن سرمایه گذاری نمیکنند، مردم به علت هزینههای درمان بالا مجبور به پرداخت بیمه تکمیلی درمان هستند، اما نگاه درستی به بیمههای زندگی، آتش سوزی و مسئولیت در کشور وجود ندارد، مردم با فواید این نوع بیمه آشنا نیستند، آنهایی که یک بار تجربه آتش سوزی دارند در خط مقدم خرید بیمه آتش سوزی هستند، چرا باید بعد از یک بار تجربه این نوع بیمهها در سبد خرید خانوار باشد و وظیفه رگولاتور این است که مردم را با فواید این نوع بیمهها آشنا کند.