ترفند پانزی چیست؟ راهنمای جامع شناخت کلاهبرداری مالی و سودهای تضمینی

ترفند پانزی چیست و چرا یکی از خطرناکترین روشهای کلاهبرداری مالی است؟
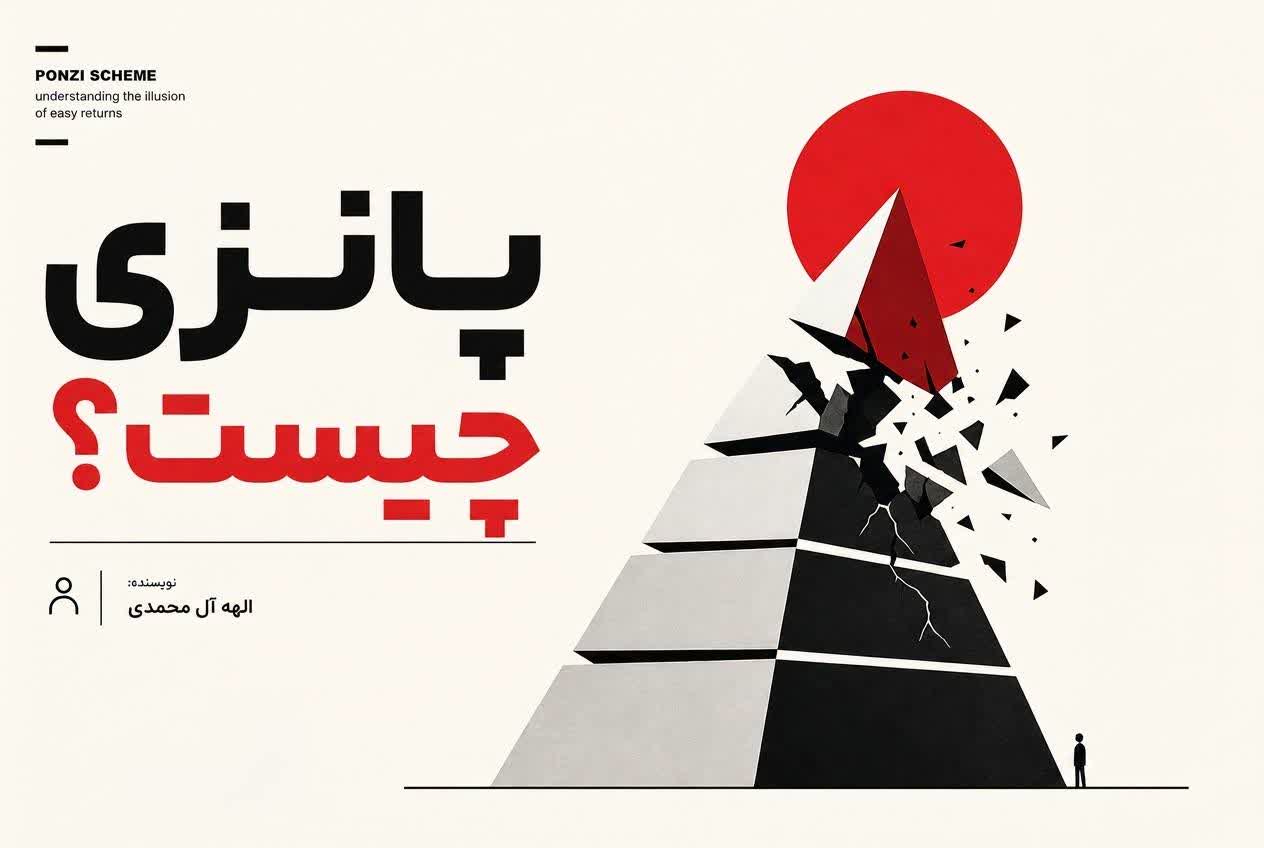
طرح یا ترفند پانزی یک سازوکار کلاهبرداری مالی و عملیات سرمایهگذاری متقلبانه است که در آن سود پرداختی به سرمایهگذاران قبلی، نه از محل یک فعالیت اقتصادی واقعی، سود تجاری یا ارزشافزوده مولد، بلکه مستقیماً از محل اصل سرمایه پرداختشده توسط افراد و سرمایهگذاران جدید تأمین میشود.
در این ترفند، مجری طرح با دادن وعدههای فریبنده مبنی بر پرداخت سودهای قطعی، نجومی و بدون ریسک، اعتماد افراد را جلب میکند و تا زمانی که جریان ورود سرمایهگذاران جدید از حجم درخواستهای خروج اصل و سود سرمایه بیشتر باشد، این چرخه حفظ میشود؛ اما به محض کند شدن روند ورود سرمایههای تازه یا هجوم ناگهانی افراد برای برداشت اصل دارایی، سیستم به شکل ناگهانی فروپاشیده و بخش اعظم سرمایهگذاران مالباخته میشوند.
به بیان الهه آل محمدی بازارهای مالی و فرصتهای سرمایهگذاری همواره با مفاهیمی نظیر ریسک و بازده همراه هستند، اما در این میان سازوکارهایی شکل گرفتهاند که نه بر پایه تولید، تجارت یا ارزشآفرینی واقعی، بلکه بر مبنای فریب و توهم ثروت پایهگذاری شدهاند.

ترفند یا طرح پانزی یکی از شناختهشدهترین، پرخسارتترین و فریبندهترین الگوهای کلاهبرداری مالی در تاریخ معاصر به شمار میرود. این مدل مالی متقلبانه با سوءاستفاده از عدم آگاهی عمیق عمومی، طمع دستیابی به سودهای نامتعارف و ضعف تابآوری روانی و مالی افراد در مواجهه با فشارهای معیشتی، میلیونها انسان را در سراسر جهان به کام ورشکستگی کشانده است. فهم دقیق چیستی این طرح، مکانیسم درونی آن، زمینههای روانشناختی پذیرش آن و تفاوتش با سایر ساختارهای متقلبانه، نقشی بنیادین در صیانت از داراییها و ارتقای سواد مالی جامعه دارد.
تاریخچه شکلگیری و ریشه نامگذاری طرح پانزی
نام این کلاهبرداری سیستماتیک از فردی به نام چارلز پانزی، مهاجر ایتالیاییتبار ساکن ایالات متحده، گرفته شده است که در سال ۱۹۲۰ میلادی این طرح را به شهرت جهانی رساند. هرچند نمونههای اولیهتری از چنین فریبی پیش از او در ادبیات و تاریخ حقوقی دیده شده بود، اما ابعاد، جسارت و قدرت اقناع چارلز پانزی نام او را برای همیشه با این الگوی متقلبانه پیوند زد. پانزی متوجه شد که با استفاده از کوپنهای بینالمللی پاسخ پستی میتوان به دلیل تفاوت نرخ ارز میان کشورهای درگیر جنگ جهانی اول و آمریکا، سودی ناشی از اختلاف قیمت یا همان آربیتراژ به دست آورد.
ایده اولیه روی کاغذ ممکن بود توجیهپذیر به نظر برسد، اما در عمل حجم مبادلات لازم برای تحقق سودهای افسانهای وعدهدادهشده غیرممکن بود. چارلز پانزی به سرمایهگذاران وعده پنجاه درصد سود در چهل و پنج روز و صد درصد سود در نود روز را داد. این نرخ بازدهی غیرمنطقی، سیلی از نقدینگی را از سوی اقشار مختلف، از کارگران ساده تا افراد تحصیلکرده، به سوی دفتر او سرازیر کرد. در حقیقت، پانزی هیچ معامله اقتصادی واقعی در مقیاس وعدههایش انجام نمیداد، بلکه سرمایه ورودی افراد جدید را مستقیماً به عنوان سود دورهای به سرمایهگذاران قبلی پرداخت میکرد. تا زمانی که حجم ورودی پول از میزان تقاضای خروج سرمایه بیشتر بود، این چرخه فریبنده استوار ماند، اما سرانجام با کاهش نرخ جذب نقدینگی و افزایش بدگمانی روزنامهنگاران مالی، این هرم موهوم فروپاشید و سرمایه انبوهی از مالباختگان بر باد رفت.
مکانیسم عملکرد ترفند پانزی و سازوکار گردش پول
درک این که یک طرح پانزی چگونه کار میکند، کلید اصلی شناسایی زودهنگام آن است. هسته اصلی این مدل بر پایه پرداخت بازدهی به سرمایهگذاران قبلی از طریق سرمایهگذاری افراد جدید تعریف میشود. طراحان پانزی برخلاف کسبوکارهای مشروع، پول سپردهگذاران را به جریان تولید صنعتی، خدمات بازرگانی یا سرمایهگذاری در ابزارهای دارای ارزش بنیادین وارد نمیکنند. سودهای ادعایی که ماهانه، هفتگی یا روزانه واریز میشوند، نه ثمره ارزش افزوده اقتصادی، بلکه تکهای از سرمایه اصلی یک مالباخته تازهوارد هستند.
برای حفظ حیات این سیستم، گردانندگان طرح باید مدام سه متغیر اساسی را مدیریت کنند که شامل متقاعد ساختن سرمایهگذاران به سرمایهگذاری مجدد سودهای دریافتی، جلوگیری از هجوم برداشت سرمایههای اولیه و جذب بیوقفه اعضای جدید است. هنگامی که سرمایهگذار اولیه سود منظم خود را در چند نوبت نخست دریافت میکند، نوعی اطمینان کاذب در ذهن او شکل میگیرد. در این مرحله، طراح از او میخواهد سود خود را دوباره سرمایهگذاری کند تا به سودهای مرکب خیالی دست یابد. در نتیجه، بخش بزرگی از پول هرگز از چرخه خارج نمیشود و در ارقام و حسابهای صوری باقی میماند. فاجعه زمانی رخ میدهد که شتاب ورودی پول نقد کاهش یابد یا بخش عمدهای از سرمایهگذاران به صورت همزمان خواستار برداشت اصل سرمایه خود شوند؛ در این لحظه گرداننده طرح ناپدید میشود و واقعیت خالی بودن صندوق برملا میگردد.
نشانهها و پرچمهای قرمز یک کلاهبرداری پانزی
طرحهای پانزی با وجود پیچیدهتر شدن ابزارهای تبلیغاتیشان در عصر مدرن، همواره نشانههای رفتاری و شاخصهای مالی ثابتی از خود بروز میدهند که اگر با عینک سواد مالی بررسی شوند، به سادگی قابل ردگیری هستند.
اولین نشانه بارز، تضمین قطعی سودهای غیرعادی، نجومی و نامتناسب با شرایط اقتصادی است. در اقتصاد هیچ سود تضمینشدهای با درصد بالا و بدون ریسک وجود ندارد. هر زمان با گزارههایی مانند سود قطعی ماهیانه ده درصد یا بیست درصد در شرایط تورم یا رکود مواجه شدید، به احتمال قریب به یقین یک سازوکار پانزی در جریان است. ریسک و بازده دو روی یک سکه هستند و بازدهی بالا ذاتاً مستلزم پذیرش ریسک متناظر است. ادعای سود بالا همراه با ضمانت حفظ اصل سرمایه، بزرگترین تله روانی این مجرمان است.
دومین مشخصه، پایداری غیرطبیعی و استمرار پرداختها فارغ از نوسانات بازار است. بازارهای واقعی اعم از سهام، کالا، ارز و املاک دچار نوسان، رکود و رونق هستند. در یک طرح متقلبانه، گردانندگان مدعی میشوند که استراتژیهای منحصربهفرد یا نرمافزارهای الگوریتمی آنها در سختترین شرایط بازار نیز بازدهی یکنواخت و صعودی به بار میآورند؛ ادعایی که از منظر ریاضیات مالی و مبانی تحلیل سیستمها کاملاً ناممکن است.
سومین ویژگی، عدم شفافیت ساختار و پنهانکاری در روشهای درآمدزایی است. طراحان پاسخهای مبهمی درباره نحوه تولید سود ارائه میدهند و ادعا میکنند فرمولهای آنها به شدت محرمانه، پیچیده، بر پایه هوش مصنوعی پیشرفته یا اسرار تجاری نخبگان است. سرمایهگذار قادر به مشاهده صورتهای مالی حسابرسیشده، مستندات قانونی ثبت شرکت و محل استقرار واقعی داراییها نیست. شفافیت مالی بزرگترین سم برای حیات یک سیستم پانزی محسوب میشود.
چهارمین پرچم قرمز، ایجاد موانع پیچیده، جریمههای سنگین و بهانهتراشی در زمان درخواست خروج اصل سرمایه است. سیستم همواره کاربر را تشویق میکند که سرمایه خود را خارج نکند و امتیازات واهی برای نگهداشت پول ارائه میدهد. اگر فردی برای دریافت دارایی اصلی خود با فرآیندهای فرسایشی، محدودیتهای ساختگی، اختلالهای مکرر سرور یا مسدود شدن حساب کاربری مواجه شود، باید بداند که طرح به مراحل پایانی عمر خود نزدیک شده است.
وجوه تمایز طرح پانزی از ساختارهای هرمی
گاهی در افکار عمومی اصطلاح طرح پانزی و طرح هرمی به صورت مترادف به کار میروند، اما این دو پدیده با وجود همپوشانیهای عملی، از منظر مدل سازمانی و رویکرد اجرایی تفاوتهایی بنیادین دارند. درک این تفاوت به مخاطب امکان میدهد نقشههای گوناگون کلاهبرداران را به موقع تشخیص دهد.
در یک طرح پانزی کلاسیک، معمولاً ارتباط اعضا به صورت هرمی و شبکهای آشکار تعریف نمیشود. سرمایهگذار پول خود را مستقیماً به یک هسته مرکزی، شخص مدیر یا پلتفرم اعلامی میسپارد و منتظر دریافت منفعت دورهای مینشیند. قربانی لزوماً موظف به معرفی اعضای تازه نیست، اگرچه ممکن است برای معرفی افراد مشوقهایی دریافت کند، اما مدل درآمدی مستقیماً از سرمایهگذاری منفعل ادعا میشود. طراح در پانزی مانند یک مدیر صندوق سرمایهگذاری پوششی رفتار میکند که مدعی تخصص افسانهای در مدیریت ثروت است.
در مقابل، ساختارهای هرمی خالص صراحتاً بر پایه سربازگیری، عضوگیری شبکهای و فروش جایگاه ورودی شکل میگیرند. در طرح هرمی، فرد برای کسب سود ناگزیر است تعداد مشخصی از زیرمجموعهها را به شبکه بیافزاید و سود او مستقیماً از کارمزد ورودی اعضای لایههای پایینتر تأمین میشود. اگر روند ورود اعضای جدید متوقف شود، درآمد بالادستیها بلافاصله صفر میگردد. البته در دنیای معاصر، نسل جدیدی از فریبهای مالی تلفیقی ظهور کردهاند که ویژگیهای پانزی، یعنی ادعای سود تضمینی حاصل از استخراج یا ترید، را با سازوکار هرمی، یعنی لایههای بازاریابی شبکهای و ارجاع چندسطحی، ترکیب میکنند تا شتاب رشد سیستم را به حداکثر برسانند.
چهره مدرن پانزی در بستر داراییهای دیجیتال و فضای مجازی
انقلاب دیجیتال و گسترش فناوری دفترکل توزیعشده و رمزارزها، اگرچه نوآوریهای چشمگیری در نظام پرداخت و قراردادهای هوشمند ایجاد کردند، اما بستری بیسابقه را نیز برای رشد مقیاسپذیر طرحهای پانزی فراهم ساختند. عدم مرزپذیری اینترنت، شبهناشناس بودن تراکنشهای بلاکچینی و فرامرزی بودن پرداختها دست مجرمان را برای فریب جهانی باز گذاشته است.
امروزه کلاهبرداران پانزی دیگر نیازی به تأسیس دفتر فیزیکی در خیابانهای شلوغ ندارند. آنها وبسایتهایی پرزرقوبرق با طراحی حرفهای، رباتهای پیامرسان و کانالهای پرمخاطب در شبکههای اجتماعی راهاندازی میکنند. کلیدواژههایی نظیر استخراج ابری رمزارزها، رباتهای معاملهگر با بازدهی تضمینی، استخرهای نقدینگی در امور مالی غیرمتمرکز، توکنهای هوش مصنوعی و سرمایهگذاری متاورسی به پوستههای جذابی تبدیل شدهاند که در زیر لایههای پیچیده آنها، همان چرخه سنتی انتقال پول از فرد جدید به فرد قدیم در جریان است. استفاده از اصطلاحات نامفهوم فنی مانع از آن میشود که سرمایهگذار عادی ساختار کدها یا اصالت تراکنشها را ارزیابی کند و فرد صرفاً با تکیه بر نمودارهای گرافیکی فیک و موجودیهای عددی روی پنل کاربری، باور میکند که داراییاش در حال رشد است.
روانشناسی قربانیان و علل گرایش به طرحهای فریبنده
بررسی علمی پدیده پانزی نشان میدهد که آسیبپذیری در برابر این طرحها صرفاً حاصل کمسوادی آکادمیک نیست، زیرا بارها اساتید دانشگاه، پزشکان و مدیران مجرب نیز در این ورطهها گرفتار شدهاند. ریشه این تمایل را باید در ترکیبی از محرکهای روانی، سوگیریهای شناختی و شرایط تنشزای محیطی جستجو کرد.
سوگیری تایید یکی از اصلیترین خطاهای ذهن در این مسیر است. هنگامی که فرد به دلیل مشکلات اقتصادی یا تمایل شدید به ارتقای طبقه اجتماعی به دنبال یک میانبر مالی میگردد، ذهن او به گونهای گزینشی عمل میکند؛ او اخبار موفقیت دوستان و واریزیهای منظم سود را میبیند و به عنوان مدرک قطعی درستی طرح میپذیرد، در حالی که هشدارهای کارشناسان، مقالات تحلیلی و عدم وجود مجوزهای نهادی را نادیده میگیرد یا ناشی از حسادت رقبا تعبیر میکند.
عامل دیگر، فشار همتایان و اثر همنوایی اجتماعی است. وقتی اطرافیان، اعضای خانواده یا همکاران ادعا میکنند که از یک پلتفرم سود عالی برداشت کردهاند و سبک زندگی خود را ارتقا بخشیدهاند، سازوکارهای دفاعی منطقی فرد تضعیف میشود. احساس ترس از جا ماندن که با عنوان حس حسرت از دست دادن فرصت شناخته میشود، افراد را وادار میکند پیش از ارزیابیهای دقیق و سنجش ریسک، شتابزده سرمایههای حیاتی خود را وارد این چرخهها کنند. همچنین، در شرایطی که تورم مزمن ارزش داراییها را کاهش میدهد، استرس ناشی از افت قدرت خرید، افق تصمیمگیری افراد را از برنامهریزیهای بلندمدت به کسب منافع فوری تقلیل میدهد که این آسیبپذیری روانی، مطلوبترین زمین بازی برای طراحان کلاهبرداری است.
ابعاد خسارات فردی و پیامدهای مخرب اجتماعی
فروپاشی یک طرح پانزی هرگز یک رویداد صرفاً عددی در ترازنامههای مالی نیست؛ پیامدهای این حادثه ارکان حیات فردی و جمعی را درهم میشکند. در سطح فردی، مالباختگان اغلب داراییهای انباشته تمام سالهای خدمت، خانهها، خودروها یا سرمایههای حاصل از دریافت وامهای سنگین خود را از دست میدهند. این شوک شدید منجر به احساس گناه عمیق، شرمساری اجتماعی، اضطرابهای فراگیر و در موارد متعددی به فروپاشی کانون خانواده و افسردگیهای درمانناپذیر ختم میشود.
در بعد اجتماعی، شیوع کلاهبرداریهای پانزی آسیبهای جبرانناپذیری به سرمایه اجتماعی جامعه وارد میکند. از بین رفتن اعتماد عمومی در لایههای پیوندی جامعه خطرناکترین نتیجه این فرآیند است؛ زیرا در بسیاری از طرحها، فرد به توصیه نزدیکترین خویشاوندان، همسایگان یا دوستان قدیمی وارد شده است و پس از سقوط مالی، شبکه روابط اجتماعی و خانوادگی قربانیان دچار کینهتوزی، دعاوی حقوقی و دشمنیهای دامنهدار میگردد. از سوی دیگر، جریان یافتن ثروتهای مولد جامعه به سوی این کانالهای غیرواقعی، اقتصاد کلان را از توسعه پایدار محروم میسازد و فضای شفافیت و سرمایهگذاری در بخشهای تولیدی و کارآفرینی واقعی را ناامن جلوه میدهد.
راهکارهای مقابله، پیشگیری و ارتقای تابآوری مالی
ایمنسازی جامعه و خانوادهها در برابر ترفندهای مهندسیشده پانزی، نیازمند یک استراتژی جامع و همهجانبه است که اضلاع مختلف آگاهی، قانونگذاری و تصمیمگیریهای هوشمندانه را شامل شود.
نخستین و محکمترین سد دفاعی، تقویت سواد مالی انتقادی است. افراد باید این قانون طلایی را عمیقاً درک کنند که هیچ سود تضمینشدهای وجود ندارد که بالاتر از سود رسمی بدون ریسک بانکی یا اوراق قرضه دولتی باشد مگر اینکه با مخاطرات ساختاری و احتمال از دست رفتن کامل اصل دارایی همراه شود. مطالعه مبانی بازارهای مالی، فهم شیوه ارزیابی کسبوکارها و یادگیری اصول مستندسازی قانونی، قدرت تشخیص افراد را در برابر وعدههای واهی به شدت ارتقا میدهد.
دومین اصل، راستیآزمایی مستقل و پرهیز از تکیه بر شهادتهای شخصی و شواهد شفاهی است. پیش از واریز کوچکترین وجه به هر شخص حقیقی یا حقوقی، باید استعلام هویت، شماره ثبت تجاری و مجوزهای معتبر نهادهای ناظر بر بازارهای مالی با دقت کامل صورت پذیرد. وجود تصاویر رضایت مشتریان، ویدیوهای فیک از نمایش خودروهای لوکس و گواهینامههای بینامونشان صادرشده از شرکتهای ناشناخته بینالمللی، کوچکترین ارزشی در اثبات قانونی بودن یک پروژه ندارند.
سومین مؤلفه، حفظ اصول تنوعبخشی به داراییها و انضباط رفتاری است. قرار دادن تمام یا بخش اعظم تخممرغها در یک سبد، به ویژه بستری که ذاتاً نامطمئن و دارای وعدههای غیرمتعارف است، نقض بارز اصول اولیه مدیریت دارایی به شمار میآید. انسان آگاه نباید تحت تأثیر هیجانات مقطعی، وام گرفتن، فروش وسایل ضروری زندگی یا استقراض از دیگران را ابزاری برای ورود به فرصتهای با سود شگفتانگیز قرار دهد.
در پایان باید تأکید کرد که ترفند پانزی، بازی بیرحمانه جمعصفری است که در آن ثروت واقعی تولید نمیشود، بلکه سرمایه از کف گروهی غافل ربوده شده و به صورت موقت به عدهای دیگر پرداخت میشود تا چرخه تلهپراکنی ادامه یابد. نهایتاً برنده واقعی این بازی شوم تنها طراحان مرکزی آن هستند و اکثریت قاطع شرکتکنندگان با خسارتهای گزاف مادی و معنوی صحنه را ترک میکنند. ایجاد ذهنیت مبتنی بر عقلانیت، توجه به شواهد عینی، پرهیز از طمع برای ثروتمند شدن یکشبه و ارتقای فرهنگ اقتصادی در سطح خانواده و جامعه، مؤثرترین رویکرد برای خنثیسازی این شبکههای فریب و حفظ آرامش و امنیت روانی و اقتصادی جامعه خواهد بود.