نفسهای آخر کسبوکارهای کوچک


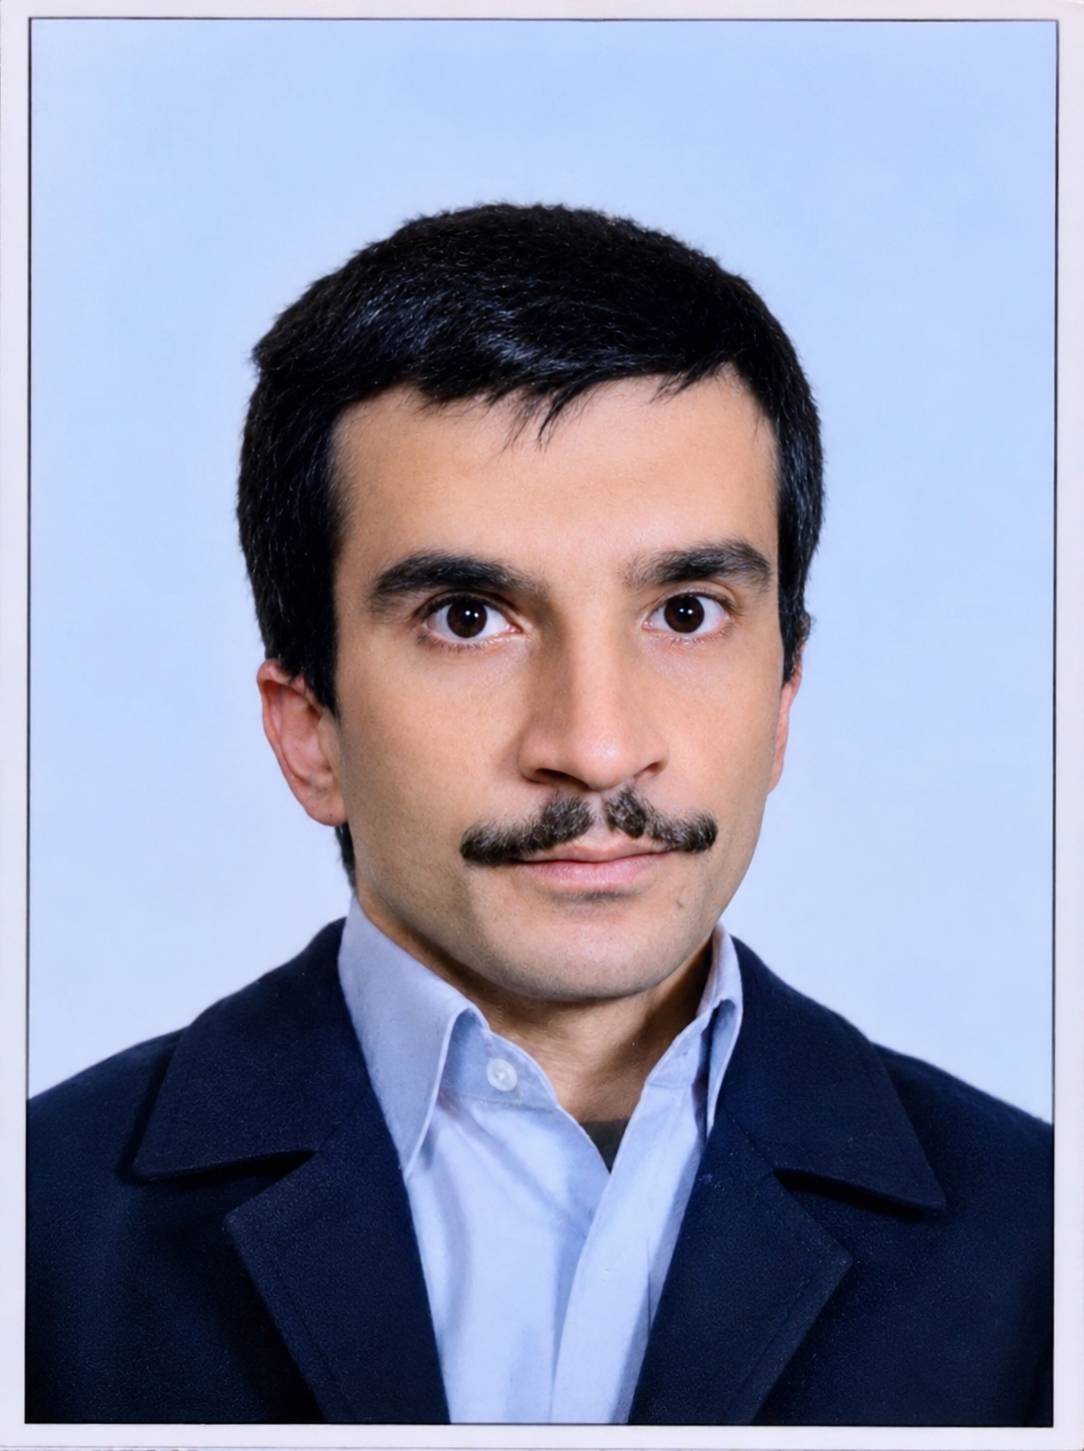
ساسان باقرپناه
تعطیلی یک کسبوکار معمولاً از روزی شروع نمیشود که کرکره پایین میآید. خیلی قبلتر آغاز شده است.
از روزی که صاحب کسبوکار تصمیم میگیرد فعلاً نیروی جدید نگیرد. از وقتی خرید یک دستگاه را عقب میاندازد. از وقتی موجودی انبار را کمتر میکند. از وقتی بخشی از سرمایه شخصیاش را وارد شرکت میکند تا حقوق آخر ماه پرداخت شود. از وقتی به تأمینکننده میگوید چند روز بیشتر مهلت بدهد و به مشتری میگوید لطفاً زودتر تسویه کنید.
چراغ هنوز روشن است، چند نفر هنوز مشغول کارند و شاید حتی فروش هم ادامه داشته باشد؛ اما درون کسبوکار اتفاق دیگری در حال رخ دادن است: حاشیه امن آن آرامآرام از بین میرود.


به نظرم امروز بخش مهمی از کسبوکارهای کوچک و متوسط ایران دقیقاً در همین نقطه قرار گرفتهاند.
مسئله فقط کاهش فروش نیست. هزینه مواد اولیه بالا رفته، تأمین مالی دشوارتر شده، نقدینگی محدودتر است، هزینه نیروی انسانی، بیمه، انرژی، حمل و اجاره افزایش پیدا کرده و در کنار همه اینها، بنگاه باید مجموعهای از تکالیف مالیاتی و اداری را نیز انجام دهد.
مالیات بهخودیخود مسئله نیست. هیچ اقتصاد سالمی بدون مالیات اداره نمیشود و بنگاه اقتصادی هم نمیتواند انتظار داشته باشد از مسئولیت مالیاتی خود کنار گذاشته شود.
مسئله از جایی شروع میشود که مالیات، بیمه و سایر تعهدات از توان واقعی جریان نقدی بنگاه جلو میزنند.
یک کسبوکار ممکن است روی کاغذ سود داشته باشد، اما پولش هنوز دست مشتری باشد. ممکن است فروشی انجام داده باشد که وصول آن چند ماه زمان ببرد، اما مالیات، بیمه، حقوق، اجاره و اقساط او منتظر وصول آن پول نمیمانند.
اینجاست که تفاوت میان «سود» و «نقدینگی» اهمیت پیدا میکند.
بنگاه ممکن است سودده باشد اما پول نداشته باشد؛ و کسبوکاری که پول ندارد، حتی اگر روی کاغذ سودآور باشد، نمیتواند مدت زیادی دوام بیاورد.
در ماههای اخیر بخش خصوصی بارها درباره همین فشارها هشدار داده است؛ از دشواری تأمین سرمایه در گردش و محدودیت دسترسی بنگاههای کوچک به منابع بانکی گرفته تا مسائل مالیاتی، تأمین اجتماعی و بیثباتی مقررات. مسئله مهم این است که بنگاههای کوچک معمولاً امکانات بنگاههای بزرگ را ندارند. نه ذخیره نقدی بزرگی دارند، نه دسترسی یکسانی به منابع مالی و نه میتوانند برای هر شوک اقتصادی ماهها صبر کنند.
برای یک شرکت بزرگ ممکن است کاهش فروش چندماهه یک مسئله مدیریتی باشد؛ برای یک کسبوکار کوچک همان اتفاق میتواند مسئله بقا باشد.
اینجاست که به نظرم باید تفاوت «بقا» و «تابآوری» را جدیتر ببینیم. بقا یعنی کسبوکار امروز تعطیل نشود. تابآوری یعنی علاوه بر اینکه تعطیل نشود، توان فردای خودش را هم از دست ندهد.
ممکن است با تقسیط یک بدهی، تمدید یک مهلت یا اعطای یک تسهیلات کوتاهمدت، چند ماه دیگر به عمر یک بنگاه اضافه کنیم. این کار در جای خود لازم و مفید است، اما الزاماً به معنای تابآور شدن آن نیست.
اگر کسبوکار برای پرداخت هزینههای جاری مجبور شود سرمایه در گردش خود را مصرف کند، نیروی متخصصش را از دست بدهد، تعمیرات را عقب بیندازد، سرمایهگذاری را متوقف کند و دائماً بدهی تازه ایجاد کند، شاید هنوز زنده باشد؛ اما قویتر نشده است.
احساس من این است که بخش مهمی از سیاستهای حمایتی ما در سالهای اخیر بیشتر در سطح «زنده نگه داشتن» باقی مانده است.
یعنی سیاستگذار تلاش کرده بحران فوری مدیریت شود، اما کمتر توانسته شرایطی ایجاد کند که بنگاه دوباره حاشیه امن بسازد.
برای تابآوری، کسبوکار به چیزی بیشتر از مهلت نیاز دارد. به سرمایه در گردش قابل دسترس نیاز دارد. به مقررات قابل پیشبینی نیاز دارد. باید بداند اگر امروز قراردادی میبندد، چند ماه بعد با چه قواعدی روبهروست. باید بتواند برای مالیات، بیمه، انرژی و تأمین مالی خود برنامهریزی کند.
حتی حمایت مالیاتی هم اگر فقط به معنای عقب انداختن پرداخت باشد، مسئله را به آینده منتقل میکند. گاهی باید دید آیا بنگاه اساساً توان بازسازی جریان نقدی خود را دارد یا نه.
این نکته به معنای حمایت بیقیدوشرط از هر کسبوکاری نیست. طبیعی است که بنگاه ناکارآمد را نمیتوان برای همیشه با منابع عمومی زنده نگه داشت. اما میان یک کسبوکار ناکارآمد و بنگاهی که بهدلیل یک دوره غیرعادی اقتصادی، شوک ارزی، محدودیت انرژی، افت تقاضا یا کمبود سرمایه در گردش تحت فشار قرار گرفته، تفاوت وجود دارد.
سیاست اقتصادی باید بتواند این دو را از هم تشخیص دهد. مسئله دیگر زمان حمایت است.
کمک وقتی بنگاه نیروهایش را تعدیل کرده، بازارش را از دست داده و سرمایه در گردش آن تمام شده، بسیار پرهزینهتر از حمایتی است که چند ماه زودتر انجام شود.
گاهی یک مهلت منطقی، آزاد شدن بخشی از وثایق، دسترسی کوتاهمدت به سرمایه در گردش، تسریع در استرداد م
طالبات و مالیاتهای قابل استرداد یا ثبات در یک بخشنامه میتواند بیشتر از یک بسته بزرگ حمایتی به ادامه فعالیت یک کسبوکار کمک کند.
بنگاه کوچک معمولاً دنبال امتیاز ویژه نیست. بیشتر از هر چیز میخواهد بتواند فردا را پیشبینی کند.
بداند اگر امروز تولید کرد، اگر نیروی جدید گرفت، اگر قرارداد بست و اگر سرمایهگذاری کرد، چند ماه بعد قواعد بازی ناگهان عوض نمیشوند.
خطر اصلی امروز شاید فقط تعطیلی کسبوکارهای کوچک نباشد. خطر بزرگتر این است که تعداد زیادی از آنها همچنان باز بمانند، اما دیگر توان رشد نداشته باشند.
نه استخدام کنند، نه سرمایهگذاری کنند، نه محصول تازهای بسازند و نه ریسک توسعه را بپذیرند.
اقتصادی که بنگاههایش فقط برای زنده ماندن تصمیم میگیرند، ممکن است مدتی سرپا بماند؛ اما بهسختی میتواند رشد کند.
حمایت واقعی از کسبوکار کوچک یعنی کاری کنیم که هدف مدیر فقط رسیدن به آخر ماه نباشد.
بقا یعنی چراغ کسبوکار خاموش نشود؛ تابآوری یعنی هنوز دلیلی برای روشنتر کردن آن چراغ وجود داشته باشد.