نمایشگاه بورس، بانک و بیمه؛ فرصتی برای ترسیم نقشه راه هوشمندسازی و تابآوری نظام مالی ایران
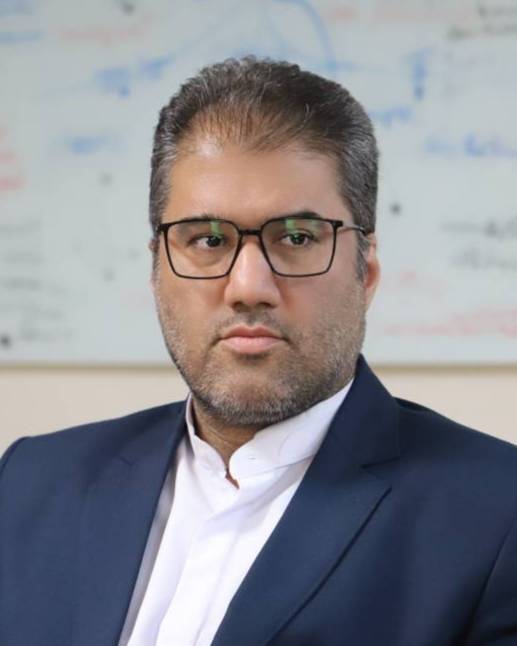

دکتر هادی ادیب؛ کارشناس اقتصادی و تامین مالی
آغاز هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (بورس، بانک و بیمه)، فرصتی برای بازاندیشی در مسیر تحول نظام مالی کشور و بررسی الزامات حرکت به سمت یک اکوسیستم هوشمند مالی است.
در شرایطی که اقتصاد ایران با محدودیتهای تأمین مالی، تحریمها و نااطمینانیهای ژئوپلیتیکی مواجه است، دیگر نمیتوان توسعه فناوریهای مالی را صرفاً به افزایش سرعت خدمات، گسترش بانکداری الکترونیک یا معرفی ابزارهای جدید دیجیتال محدود کرد.
آنچه امروز اهمیت راهبردی دارد، استفاده از ظرفیت هوش مصنوعی، تحلیل داده و فناوریهای نوین برای ارتقای کیفیت تصمیمگیری، مدیریت سناریو محور ریسکها و بهبود تخصیص منابع مالی در اقتصاد است.
از این منظر، نمایشگاه بورس، بانک و بیمه باید فراتر از یک رویداد تجاری و معرفی محصولات فناورانه مورد توجه قرار گیرد و به فرصتی برای شکلگیری گفتمان مشترک میان سیاستگذاران، نهادهای ناظر، بانکها، ارکان بازار سرمایه، شرکتهای بیمه و فعالان فناوری مالی درباره آینده نظام مالی ایران تبدیل شود.
تحولات فناوری، بهویژه هوش مصنوعی، یادگیری ماشین، کلاندادهها و تحلیلهای پیشبینانه، در حال تغییر الگوهای سنتی اعتبارسنجی، تأمین مالی، سرمایهگذاری و مدیریت ریسک در جهان است.
در الگوهای سنتی، تصمیمات مالی عمدتاً بر اطلاعات تاریخی، صورتهای مالی، وثایق و شاخصهای متعارف اعتباری متکی است؛ درحالیکه اکوسیستم هوشمند مالی با تحلیل مستمر دادههای مالی و عملیاتی، امکان ارزیابی پویاتر وضعیت بنگاهها و پیشبینی تحولات آینده را فراهم میکند.
برای اقتصاد ایران، این تحول اهمیت مضاعفی دارد. در شرایط تورمی و نوسانات شدید نرخ ارز، اطلاعات تاریخی بهتنهایی نمیتواند تصویر دقیقی از وضعیت نقدینگی، توان بازپرداخت بدهی و ظرفیت اقتصادی بنگاهها ارائه دهد. تغییرات نرخ ارز، هزینه مواد اولیه، قیمت انرژی و محدودیتهای تجاری ممکن است در فاصله زمانی کوتاهی وضعیت مالی یک واحد تولیدی را تغییر دهد.
بنابراین، حرکت از تصمیمگیری مبتنی بر دادههای گذشته به سمت تحلیلهای پیشبینانه و سناریومحور، یکی از ضرورتهای تحول نظام مالی کشور است.
یکی از مهمترین کارکردهای اکوسیستم هوشمند مالی، ارتقای توانایی نهادهای مالی در شناسایی و مدیریت ریسکهای نوظهور است. امروزه ریسکهای نظام مالی صرفاً به ریسک اعتباری، نقدینگی و بازار محدود نمیشوند، بلکه ریسکهای سایبری، الگوریتمی، خطای مدلهای هوش مصنوعی، سوگیری دادهها، تمرکز فناوری و وابستگی به ارائهدهندگان خدمات دیجیتال نیز به مخاطرات جدید این حوزه تبدیل شدهاند.
گسترش استفاده از هوش مصنوعی در مؤسسات مالی، در کنار افزایش ظرفیت تحلیل و پیشبینی، میتواند زمینهساز تصمیمات نادرست ناشی از دادههای ناقص یا مدلهای نامعتبر نیز باشد. همچنین، استفاده گسترده نهادهای مالی از الگوریتمهای مشابه ممکن است به همگرایی تصمیمات اعتباری و سرمایهگذاری منجر شود و در شرایط بحرانی، نوسانات بازار یا محدودیت تأمین مالی بنگاهها را تشدید کند.
ازاینرو، توسعه فناوری باید همزمان با استقرار چارچوبهای مدیریت ریسک مدل، اعتبارسنجی الگوریتمها، حفاظت از دادهها، تقویت امنیت سایبری و حفظ نظارت انسانی بر تصمیمات حساس مالی دنبال شود. به بیان دیگر، هوشمندسازی نظام مالی بدون هوشمندسازی نظام مدیریت ریسک میتواند خود به منشأ آسیبپذیریهای جدید تبدیل شود.
شبکه بانکی به دلیل سهم بالای آن در تأمین مالی اقتصاد، یکی از اصلیترین ارکان توسعه اکوسیستم هوشمند مالی است. استفاده از هوش مصنوعی و تحلیل داده در اعتبارسنجی مشتریان، پیشبینی نکول، مدیریت نقدینگی، شناسایی تقلب و پایش مطالبات غیرجاری میتواند به ارتقای کیفیت تخصیص منابع و کاهش ریسک اعتباری کمک کند.
یکی از ظرفیتهای مهم این تحول، عبور تدریجی از اعتباردهی صرفاً مبتنی بر وثایق به سمت اعتبارسنجی مبتنی بر جریان نقدی و عملکرد واقعی بنگاه است. با تحلیل اطلاعات حسابهای بانکی، قراردادهای فروش، سفارشهای خرید، مطالبات تجاری، سوابق پرداخت به تأمینکنندگان و وضعیت عملیاتی بنگاه، میتوان ارزیابی دقیقتری از توان بازپرداخت و ظرفیت اقتصادی آن به دست آورد.
این رویکرد بهویژه برای بنگاههای کوچک و متوسط که با محدودیت وثایق و سابقه اعتباری مواجهاند، اهمیت دارد و میتواند دسترسی بنگاههای دارای فعالیت اقتصادی و جریان نقدی قابل اتکا را به منابع مالی تسهیل کند.
بازار سرمایه نیز باید از ظرفیت فناوریهای هوشمند برای ارتقای شفافیت اطلاعات، نظارت بر معاملات، مدیریت ریسک سرمایهگذاری و بهبود ارزشگذاری شرکتها استفاده کند. تحلیل هوشمند اطلاعات مالی و معاملاتی میتواند به شناسایی رفتارهای غیرمتعارف بازار، معاملات مشکوک و الگوهای احتمالی دستکاری قیمت کمک کند.
از سوی دیگر، در اقتصاد تورمی ایران، ارزشگذاری بنگاهها با چالشهایی مانند تغییر مفروضات جریان نقدی، نوسانات نرخ ارز، تغییر هزینه سرمایه و عدمقطعیت چشمانداز اقتصادی مواجه است. استفاده از مدلهای هوشمند میتواند تحلیل سناریوها، ارزیابی ریسک و برآورد متغیرهای اثرگذار بر ارزش شرکتها را بهبود بخشد؛ هرچند جایگزین روشهای بنیادین ارزشگذاری و قضاوت تخصصی تحلیلگران نخواهد شد.
همچنین، توسعه پلتفرمهای هوشمند سرمایهگذاری میتواند ارتباط میان سرمایهگذاران و بنگاههای اقتصادی را تسهیل کرده و ظرفیت ابزارهایی مانند تأمین مالی جمعی، اوراق بدهی و صکوک را برای تأمین مالی فعالیتهای مولد افزایش دهد.
در صنعت بیمه نیز تحول فناورانه باید از سطح الکترونیکی کردن فرآیندهای صدور و پرداخت خسارت فراتر رود. تحلیل دادههای بیمهگذاران، سوابق خسارت و اطلاعات محیطی میتواند به قیمتگذاری دقیقتر ریسک، شناسایی تقلب، ارزیابی سریع خسارت و طراحی محصولات بیمهای متناسب با نیازهای جدید اقتصاد کمک کند.
توسعه بیمههای ریسک سایبری، وقفه در کسبوکار، ریسکهای صنعتی و انرژی و بیمههای مبتنی بر شاخصهای آبوهوایی از جمله ظرفیتهایی است که میتواند با استفاده از فناوریهای هوشمند گسترش یابد. این موضوع در شرایط افزایش ریسکهای عملیاتی، اختلال زنجیره تأمین و آسیبپذیری زیرساختهای تولیدی اهمیت ویژهای دارد.
با وجود اهمیت توسعه خدمات مالی دیجیتال، یکی از معیارهای اصلی ارزیابی موفقیت اکوسیستم هوشمند مالی در ایران باید میزان اثرگذاری آن بر تأمین مالی تولید و بهبود تخصیص منابع باشد. فناوری زمانی ارزش اقتصادی بیشتری ایجاد میکند که بتواند منابع مالی را با دقت و کارایی بالاتری به سمت فعالیتهای مولد هدایت کند.
در این زمینه، توسعه نسل جدید پلتفرمهای مالی تولیدمحور اهمیت دارد؛ پلتفرمهایی که با تحلیل اطلاعات مالی و عملیاتی بنگاهها، امکان اتصال بانکها، شرکتهای تأمین سرمایه، صندوقهای سرمایهگذاری، سکوهای تأمین مالی جمعی و شرکتهای بیمه را به زنجیره تولید فراهم میکنند.
ترکیب اعتبارسنجی هوشمند، تأمین مالی زنجیرهای، تأمین مالی جمعی، انتشار اوراق و صکوک و پوشش بیمهای ریسکهای تولید و تجارت میتواند به شکلگیری الگوهای یکپارچه تأمین مالی منجر شود. در این الگو، تصمیمگیری درباره تخصیص منابع صرفاً به وثیقه یا سوابق گذشته محدود نمیشود، بلکه جریان نقدی، ظرفیت تولید، قراردادهای فروش، وضعیت بازار و توان بازپرداخت بنگاه نیز در ارزیابی لحاظ خواهد شد.
البته باید توجه داشت که هوشمندسازی بهتنهایی منابع مالی جدید خلق نمیکند، بلکه از طریق کاهش عدم تقارن اطلاعاتی، بهبود اعتبارسنجی و کاهش هزینه ارزیابی ریسک، کارایی استفاده از منابع موجود را افزایش میدهد.
تحقق این اهداف مستلزم آن است که توسعه فناوری از اقدامات پراکنده و جزیرهای در بانکها، بازار سرمایه و صنعت بیمه فراتر رود. در این زمینه، وزارت امور اقتصادی و دارایی با مشارکت بانک مرکزی، سازمان بورس و اوراق بهادار و بیمه مرکزی میتواند چارچوب سیاستی مشترکی برای توسعه اکوسیستم هوشمند مالی تدوین کند.
ایجاد زیرساخت حکمرانی و تبادل امن دادههای مالی، توسعه بانکداری باز و تأمین مالی باز، تدوین استانداردهای مدیریت ریسک هوش مصنوعی، توسعه محیطهای آزمون تنظیمگری برای شرکتهای نوآور مالی و تقویت زیرساختهای پردازش امن داده از جمله اولویتهای این برنامه است.
همچنین، توسعه نظارت هوشمند یا ساپ تک ها (Sup Tech) میتواند امکان پایش مستمر شاخصهای سلامت مالی بانکها، وضعیت توانگری شرکتهای بیمه، رفتارهای غیرمتعارف معاملاتی و ریسکهای مشترک میان نهادهای مالی را فراهم کند. در این مسیر، تشکیل سازوکار هماهنگی میان نهادهای ناظر برای پایش ریسکهای سیستمی و توسعه سامانههای هشدار زودهنگام مالی و اقتصادی نیز ضروری است.
هجدهمین نمایشگاه بینالمللی بورس، بانک، بیمه و زیرساختهای دیجیتال میتواند فرصتی برای تبدیل ظرفیتهای فناورانه به برنامههای اجرایی و سیاستی باشد. انتظار میرود در کنار معرفی محصولات و خدمات جدید، موضوعاتی مانند نقشه راه هوشمندسازی نظام مالی، حکمرانی دادههای مالی، مدیریت ریسکهای نوظهور، نظارت هوشمند، امنیت سایبری و توسعه پلتفرمهای تأمین مالی تولیدمحور در کانون گفتوگوهای تخصصی این رویداد قرار گیرد.
در نهایت، آینده نظام مالی ایران صرفاً به میزان توسعه فناوری یا تعداد خدمات دیجیتال وابسته نیست، بلکه به توانایی نهادهای مالی در پیوند دادن نوآوری فناورانه با ثبات مالی، تأمین مالی تولید و مدیریت ریسک های نوظهور بستگی دارد.
حرکت به سمت اکوسیستم هوشمند مالی میتواند زمینهساز گذار از نظام مالی مبتنی بر اطلاعات تاریخی و تصمیمات واکنشی به نظامی دادهمحور، پیشبینیکننده و تابآور باشد؛ تحولی که در شرایط پیچیده اقتصادی کشور، ضرورتی راهبردی برای ارتقای کارایی و پایداری نظام مالی محسوب میشود.
